Cập nhật đến ngày 07/10/2026
Bước vào tháng 10/2026, thị trường hạt nhựa PP và PE tại châu Á đang ở trạng thái khá đặc biệt: chi phí năng lượng và nguyên liệu đầu vào vẫn ở mức cao, trong khi nhu cầu downstream chưa đủ mạnh để hỗ trợ một chu kỳ tăng giá diện rộng.
Giá dầu cao, rủi ro nguồn cung từ Trung Đông và chi phí thay thế hàng tồn kho đang tạo lực đỡ cho giá polymer. Tuy nhiên ở chiều ngược lại, người mua tại Trung Quốc và Đông Nam Á vẫn khá thận trọng, trong khi thị trường Trung Quốc đang trải qua kỳ nghỉ Quốc khánh – Golden Week đến ngày 8/10, khiến thanh khoản và hoạt động giao dịch đầu tháng giảm đáng kể. S&P Global
Vì vậy, kịch bản đáng chú ý nhất cho tháng 10 hiện không phải là “PP/PE tăng mạnh”, mà là thị trường dao động ở vùng cao hơn, phân hóa theo từng grade và phản ứng mạnh với giá dầu, nguồn cung và sức mua sau Golden Week.
Trả lời nhanh: Giá hạt nhựa tháng 10/2026 có tăng không?
Tính đến ngày 07/10/2026:
- PP: có xu hướng được hỗ trợ bởi giá dầu, propane và chi phí propylene cao, nhưng sức mua downstream còn yếu. Giá có thể đi ngang đến tăng nhẹ, khó tạo đà tăng mạnh nếu nhu cầu sau Golden Week không cải thiện.
- PE: đang chịu hai lực trái chiều. Giá dầu tạo áp lực chi phí nhưng ethylene châu Á đã điều chỉnh giảm, cho thấy áp lực tăng giá PE chưa thực sự đồng đều. HDPE, LLDPE và LDPE có thể tiếp tục phân hóa theo nguồn hàng và ứng dụng.
- Việt Nam và Đông Nam Á: người mua vẫn ưu tiên mua theo nhu cầu sản xuất thực tế thay vì tăng tồn kho lớn.
- Biến số quan trọng nhất sau 8/10: phản ứng của thị trường Trung Quốc khi quay lại giao dịch, tốc độ bổ sung tồn kho và diễn biến dầu Brent.
Đây là sự tiếp nối nhưng cũng là một bước chuyển so với bối cảnh cuối tháng 9 được Kanetora phân tích trong bài Cập nhật thị trường hạt nhựa PP/PE và hóa dầu ngày 21/09/2026.
1. Giá dầu đang trở lại vị trí trung tâm của thị trường hạt nhựa
Một trong những khác biệt lớn nhất của thị trường tháng 10 so với giai đoạn tháng 6–7 là giá năng lượng.
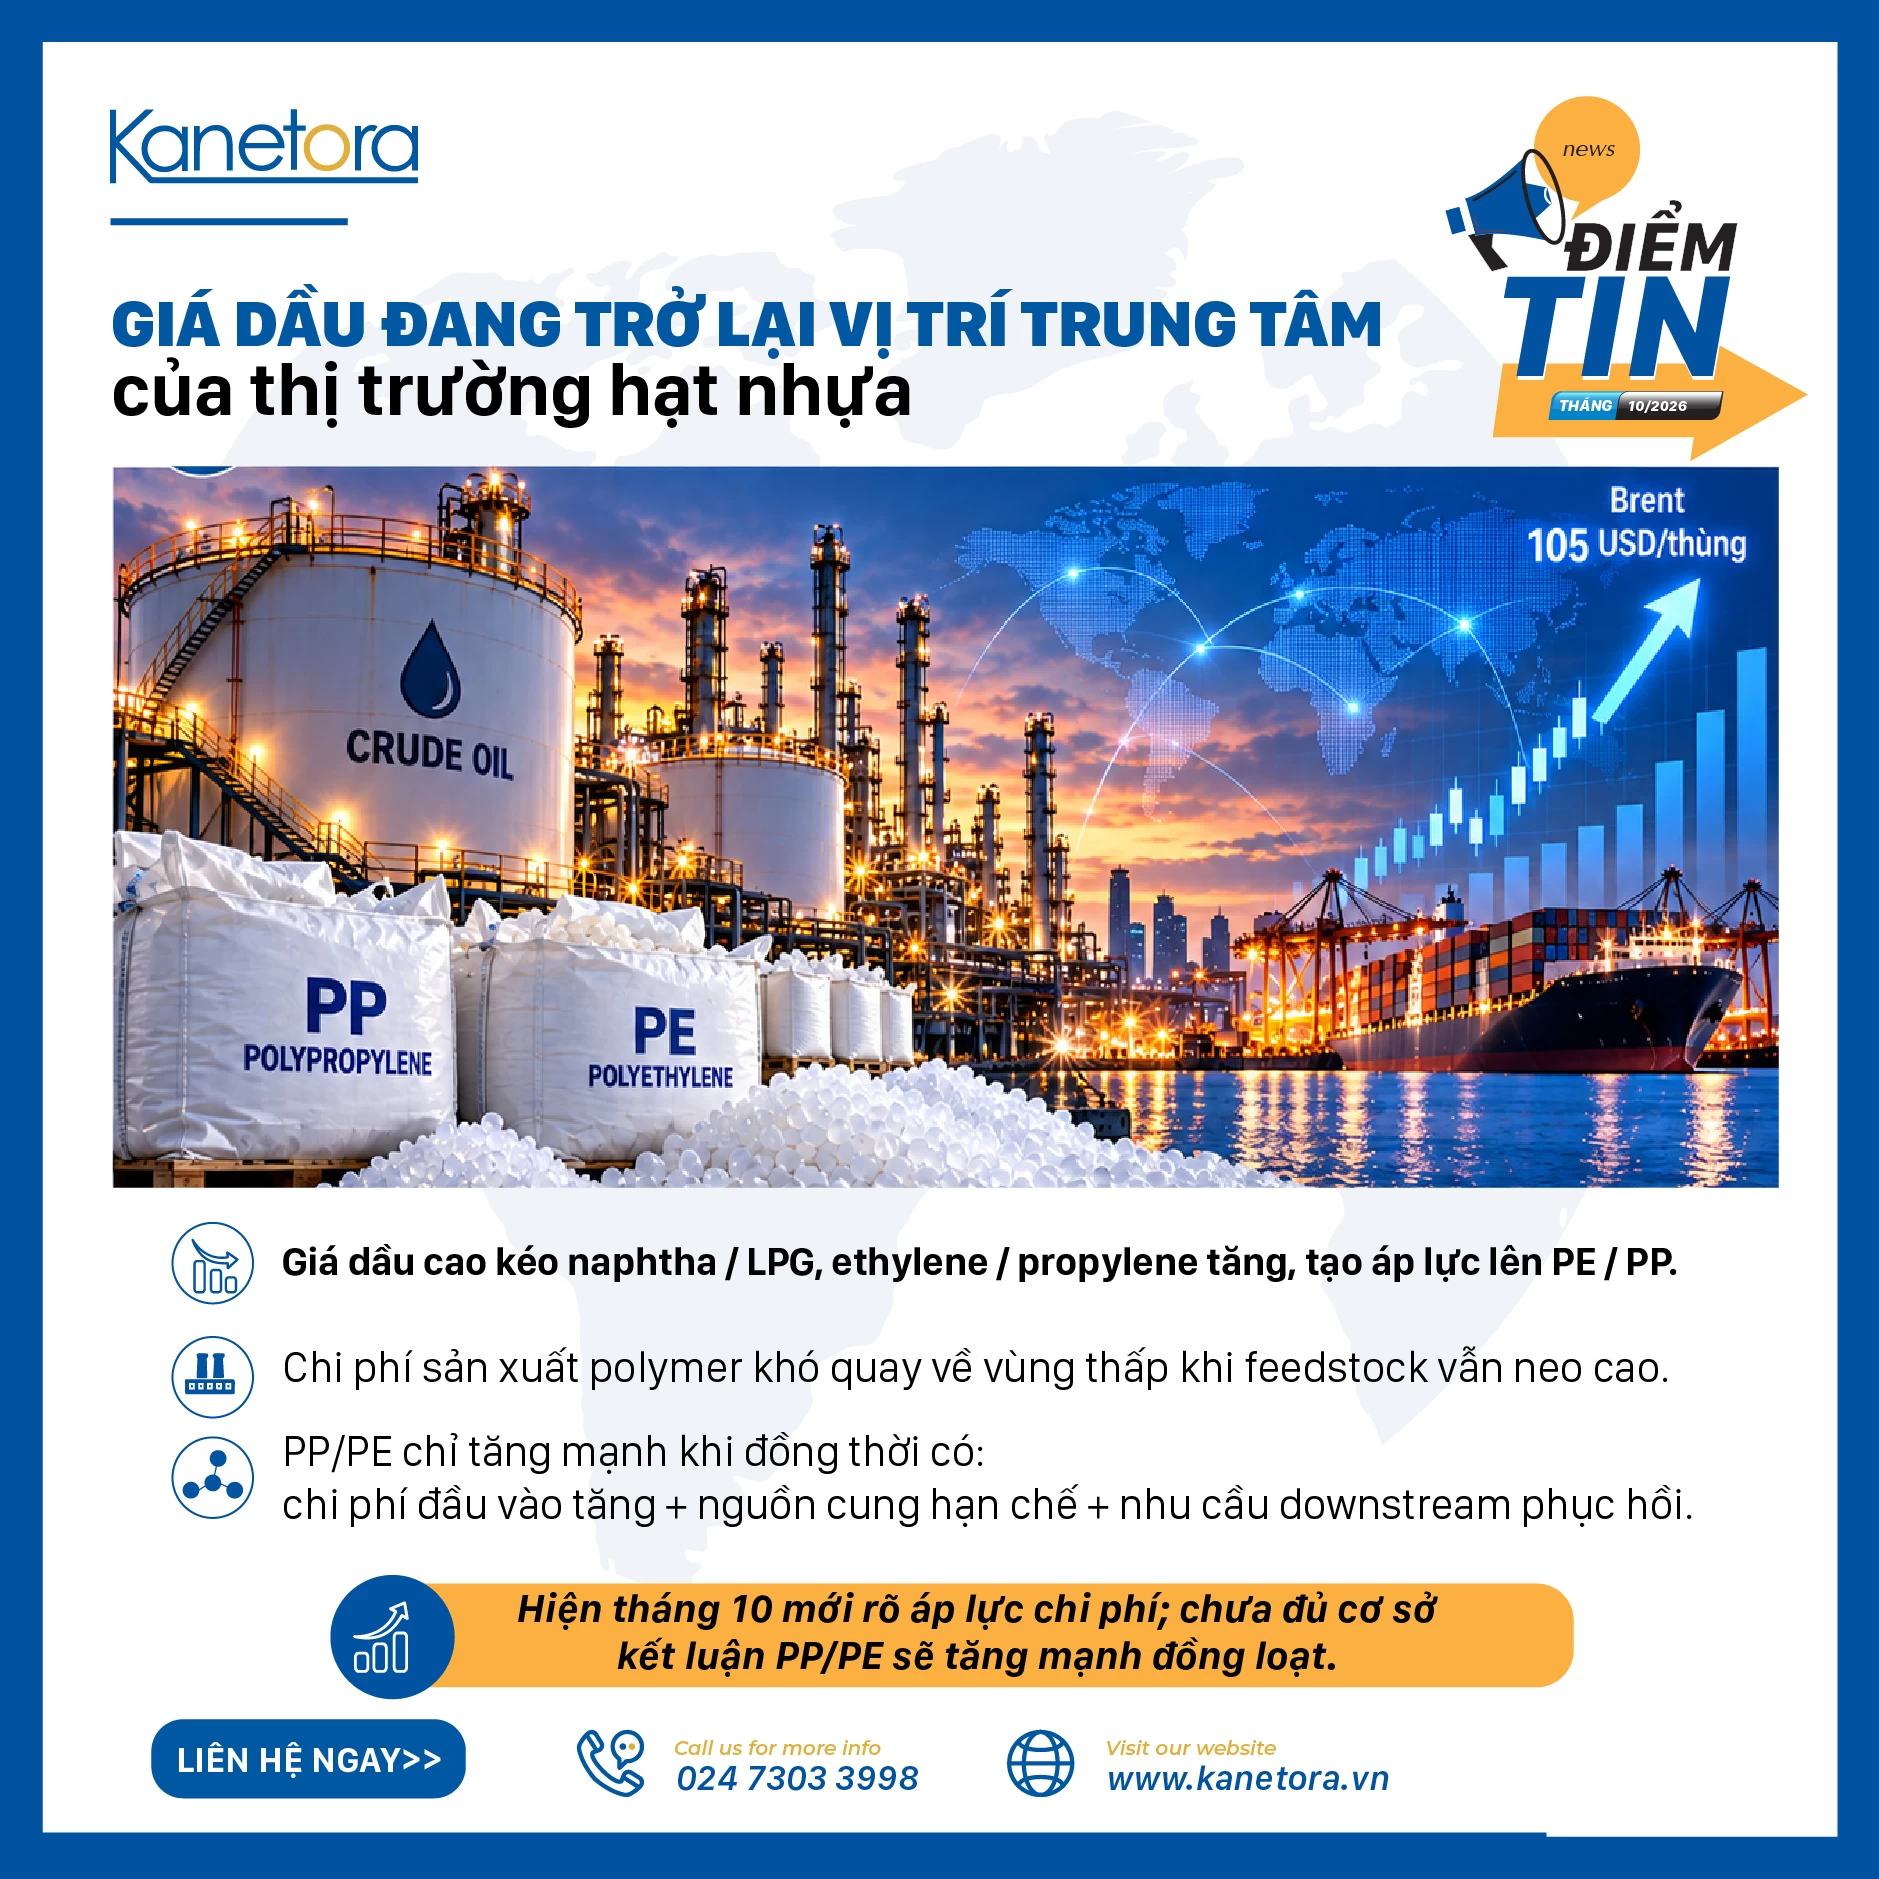
Ngày 6/10, Cơ quan Thông tin Năng lượng Mỹ – EIA đã nâng dự báo giá dầu do tồn kho toàn cầu giảm nhanh và những gián đoạn liên quan đến xung đột Trung Đông. Theo Reuters dẫn dự báo mới của EIA, Brent có thể đạt trung bình khoảng 105 USD/thùng trong quý IV/2026 và khoảng 98 USD/thùng cho cả năm 2026. Reuters
Điều này có ý nghĩa trực tiếp với ngành polymer.
Chuỗi giá trị phổ biến tại châu Á có thể được hình dung:
Crude Oil → Naphtha / LPG → Ethylene / Propylene → PE / PP
Khi dầu và feedstock duy trì ở vùng cao, chi phí sản xuất polymer khó quay về vùng thấp như giai đoạn nhu cầu yếu giữa năm.
Tuy nhiên, mối quan hệ này không hoàn toàn tuyến tính.
Giá resin chỉ thực sự tăng mạnh khi ba yếu tố cùng xuất hiện:
chi phí đầu vào tăng + nguồn cung hạn chế + nhu cầu downstream phục hồi.
Hiện tại, tháng 10 mới hội tụ rõ yếu tố thứ nhất; hai yếu tố còn lại vẫn chưa hoàn toàn xác nhận.
Đây cũng là lý do doanh nghiệp không nên chỉ nhìn Brent rồi kết luận ngay rằng PP hoặc PE sẽ tăng tương ứng.
Kanetora đã phân tích sâu hơn ảnh hưởng của địa chính trị và dầu thô tới polymer trong bài Xu hướng thị trường hạt nhựa 2026: căng thẳng Iran, biến động giá và bài toán nguồn cung.
2. Thị trường PP đầu tháng 10: Giá được hỗ trợ nhưng người mua chưa vội
Theo S&P Global Commodity Insights, thị trường polypropylene châu Á trong tuần 5–9/10 được dự báo tương đối ổn định khi phần lớn thị trường Trung Quốc nghỉ lễ.
Tại Trung Quốc, PP Raffia nội địa được Platts đánh giá ở khoảng 10.000 CNY/tấn ex-works ngày 2/10, tăng 50 CNY/tấn so với tuần trước. S&P Global
Đáng chú ý hơn là diễn biến trong tháng 9.
Ngày 18/9, Platts đánh giá PP Raffia FOB China ở khoảng 1.250 USD/tấn, cao hơn 115 USD/tấn so với đầu tháng 9. Đợt tăng này được hỗ trợ bởi:
- Giá Brent tăng;
- Propane nội địa Trung Quốc tăng;
- Nguồn cung PP thắt chặt hơn;
- Chi phí sản xuất của một số nhà máy PDH tăng;
- Cước vận tải châu Á ở mức cao. S&P Global
Nhưng thị trường đã bắt đầu xuất hiện điểm giới hạn.
Một số người mua không chấp nhận giá cao hơn, khối lượng giao dịch chậm lại và các nhà sản xuất theo công nghệ coal-to-olefins tại Trung Quốc vẫn có khả năng đưa ra mức giá cạnh tranh hơn.
Điều này khiến khả năng PP tiếp tục tăng mạnh trong tháng 10 chưa chắc chắn.
PP Raffia/Yarn đáng chú ý hơn với ngành bao bì
Với doanh nghiệp sản xuất:
- bao PP dệt;
- FIBC/Jumbo;
- dây đai PP;
- woven fabric;
PP Raffia/Yarn vẫn là nhóm cần theo dõi sát nhất.
Nếu Trung Quốc quay lại sau Golden Week và xuất hiện một đợt restocking mạnh, PP Raffia có thể phản ứng khá nhanh.
Ngược lại, nếu người mua tiếp tục mua theo nhu cầu thực tế, mức giá cao hiện tại có thể khiến thị trường bước vào giai đoạn sideways – đi ngang thay vì tăng tiếp.
3. Propylene ổn định nhưng nhu cầu PP downstream vẫn yếu
Một tín hiệu rất đáng chú ý nằm ở thị trường propylene.
Ngày 2/10, Platts đánh giá:
- Propylene FOB Korea: khoảng 1.185 USD/tấn
- Propylene CFR China: khoảng 1.225 USD/tấn
giữ tương đối ổn định trong ngày. S&P Global
Nguồn cung propylene có thể được hỗ trợ trong thời gian tới nếu công suất các nhà máy PDH Trung Quốc giảm do feedstock khan hiếm.
Tuy nhiên S&P Global cũng nhấn mạnh rằng nhu cầu từ PP và acrylonitrile vẫn yếu.
Đây chính là trạng thái giằng co của PP hiện nay:
Upstream cao → hỗ trợ giá
nhưng
Downstream yếu → giới hạn khả năng tăng.
Vì vậy, nếu không có cú sốc mới về dầu, propane hoặc logistics, tháng 10 nhiều khả năng sẽ là giai đoạn giá PP duy trì ở mức tương đối cao nhưng biến động trong biên độ, thay vì một đợt tăng liên tục.
4. PE tháng 10: Ethylene giảm tạo lực cản đối với đà tăng
Nếu PP đang được hỗ trợ khá rõ bởi upstream, câu chuyện của polyethylene phức tạp hơn.
Trong tuần đầu tháng 10, thị trường ethylene châu Á cho thấy tín hiệu điều chỉnh.
Ngày 2/10, Platts đánh giá:
- Ethylene CFR Northeast Asia: khoảng 1.150 USD/tấn, giảm 40 USD/tấn so với tuần trước;
- FOB Korea: khoảng 1.140 USD/tấn, giảm 40 USD/tấn;
- CFR Southeast Asia: khoảng 1.100 USD/tấn, cũng thấp hơn khoảng 40 USD/tấn. S&P Global
Nguyên nhân chính là nhu cầu giao ngay chưa mạnh trong thời gian Trung Quốc nghỉ lễ, trong khi thị trường Đông Nam Á ghi nhận thêm lượng hàng prompt và spot.
Điều này cho thấy một điểm rất quan trọng:
Giá dầu cao không đồng nghĩa tất cả dòng PE sẽ tăng ngay lập tức.
Nếu ethylene tiếp tục mềm trong khi nhu cầu film và packaging chưa cải thiện rõ, người bán PE có thể gặp khó khi muốn đẩy giá lên quá nhanh.
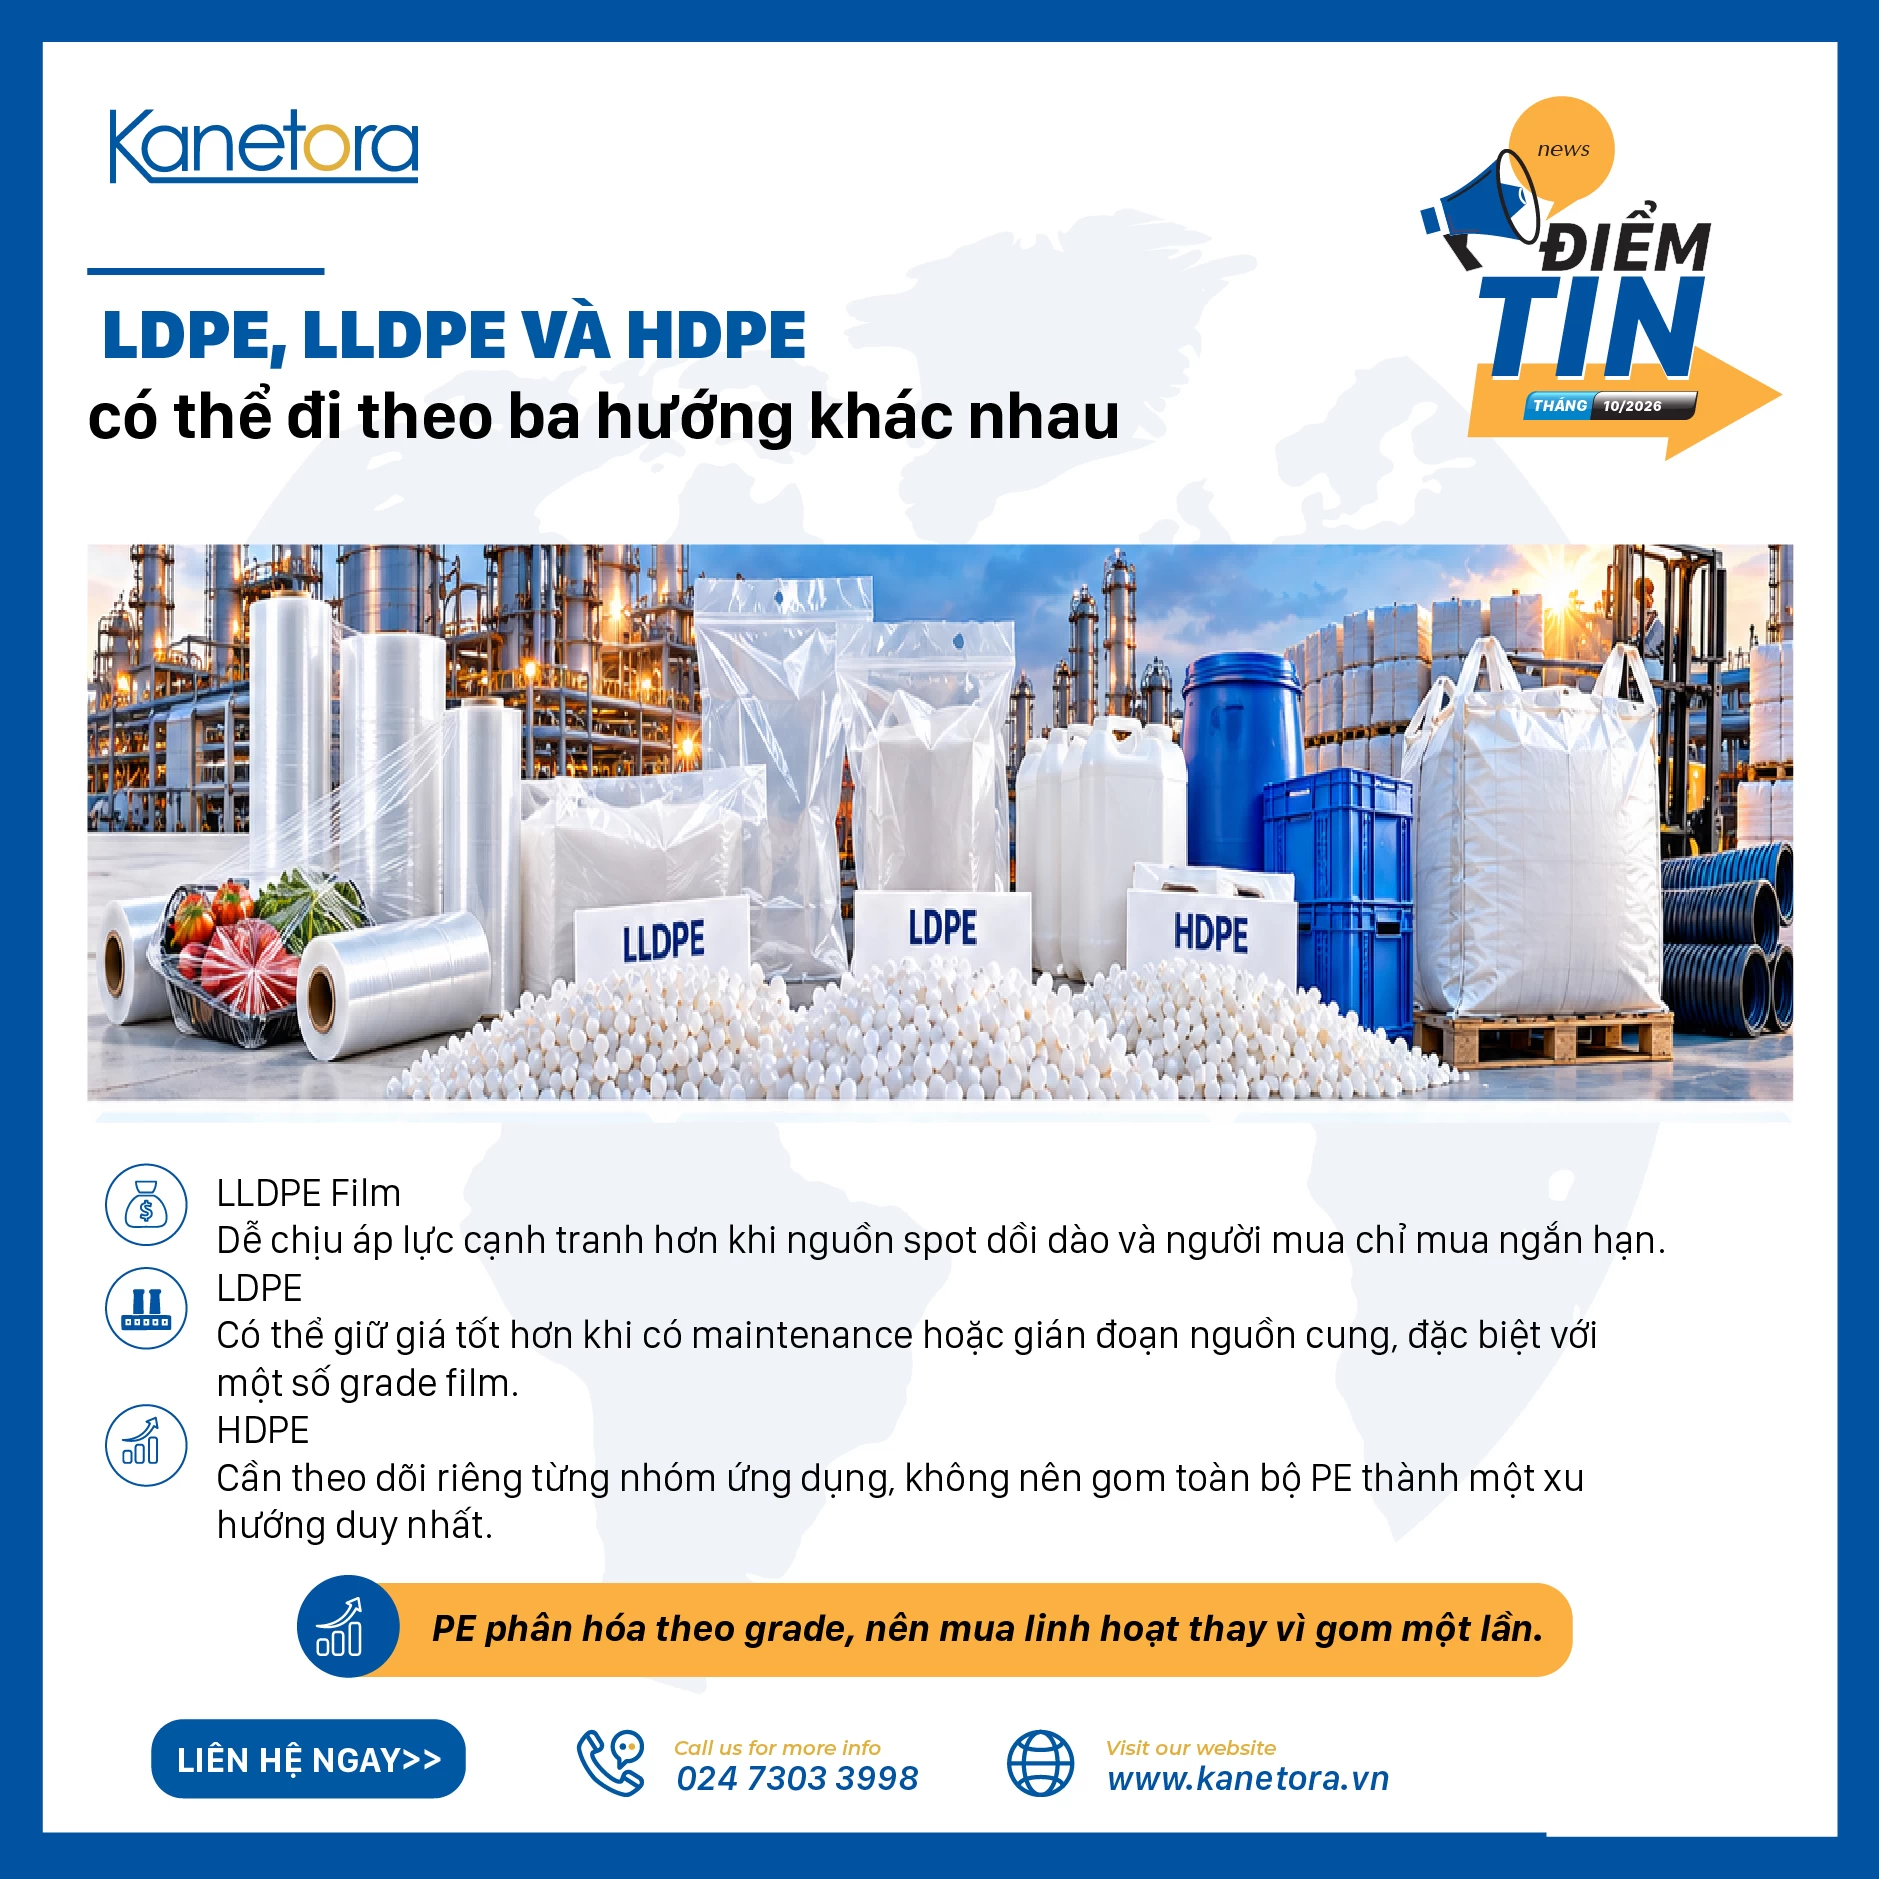
5. LDPE, LLDPE và HDPE có thể đi theo ba hướng khác nhau
Khi nói về “giá PE”, doanh nghiệp cần đặc biệt tránh gom toàn bộ polyethylene thành một nhóm.
LLDPE Film
LLDPE phụ thuộc nhiều vào nhu cầu:
- flexible packaging;
- stretch film;
- liner;
- agricultural film;
- bao bì công nghiệp.
Trong trường hợp nguồn cung spot dồi dào và downstream tiếp tục mua ngắn hạn, LLDPE có thể chịu áp lực cạnh tranh mạnh hơn.
LDPE
LDPE thường có cấu trúc nguồn cung khác LLDPE và có thể phản ứng nhanh hơn nếu một số nhà máy xảy ra maintenance hoặc supply disruption.
Do đó LDPE có khả năng giữ giá tốt hơn ở một số thời điểm, đặc biệt với các grade film đặc thù.
HDPE
HDPE cần phân biệt rõ:
- HDPE Film;
- HDPE Blow Molding;
- HDPE Injection;
- HDPE Pipe.
Không nên sử dụng xu hướng của HDPE Film để dự đoán trực tiếp HDPE Blow hoặc Pipe.
Với doanh nghiệp sản xuất bao bì, cách tiếp cận phù hợp hơn vẫn là:
Polymer → Grade → Origin → Producer → Availability → Lead time → Landed cost
thay vì chỉ hỏi:
“PE hôm nay tăng hay giảm?”
Quan điểm này cũng được Kanetora phân tích trong bài Cập nhật nguồn PP/PE tháng 9/2026 cho doanh nghiệp bao bì.
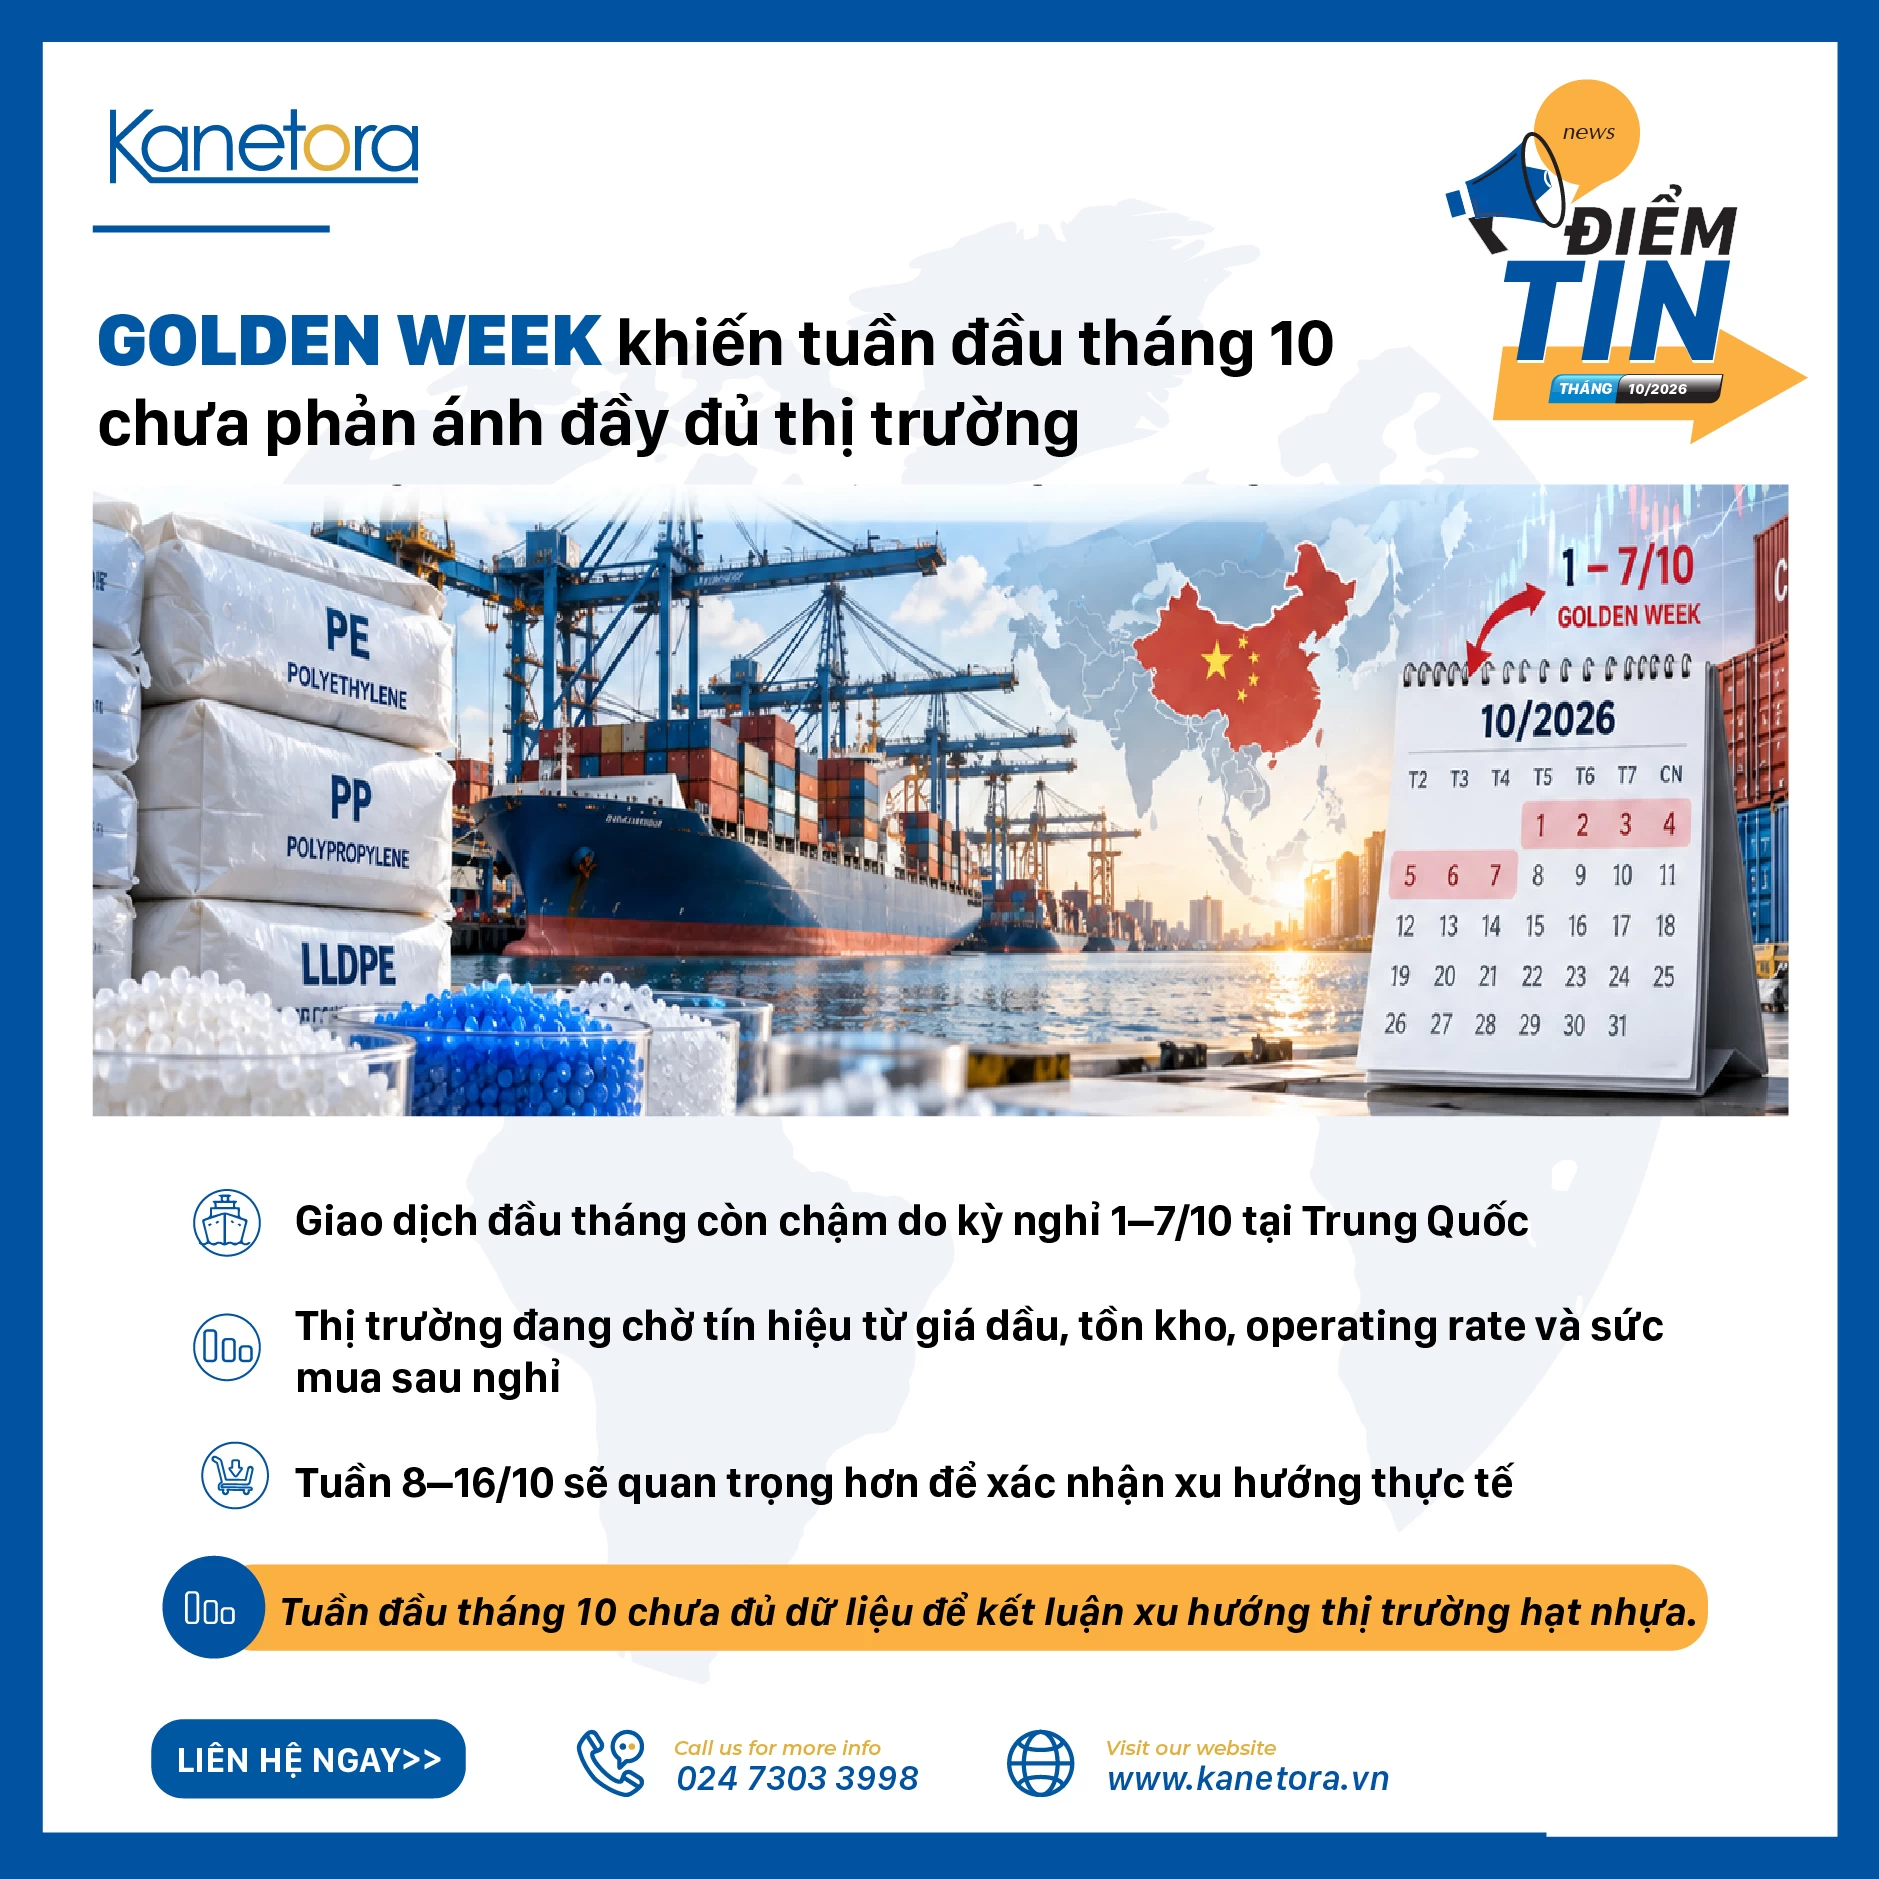
6. Golden Week khiến tuần đầu tháng 10 chưa phản ánh đầy đủ thị trường
Ngày 1–7/10 là kỳ nghỉ Quốc khánh Trung Quốc và hoạt động thị trường chỉ bắt đầu trở lại rõ rệt sau ngày 8/10.
S&P Global đánh giá hoạt động giao dịch hóa dầu tại châu Á trong tuần 5–9/10 tương đối trầm lắng, với người mua và người bán chờ tín hiệu từ:
- giá dầu;
- tồn kho;
- operating rate;
- sức mua Trung Quốc sau kỳ nghỉ. S&P Global
Điều này đặc biệt quan trọng khi đánh giá dữ liệu ngày 7/10.
Tuần đầu tháng 10 chưa phải cơ sở đủ mạnh để kết luận xu hướng cho cả tháng.
Giai đoạn từ khoảng 8–16/10 sẽ có giá trị hơn nhiều vì thị trường có thể nhìn rõ:
- Trung Quốc có restocking hay không;
- PP và LLDPE futures phản ứng thế nào;
- Người mua có chấp nhận mặt bằng giá cao mới hay không;
- lượng tồn kho sau kỳ nghỉ có tăng mạnh hay không.
7. Rủi ro Trung Đông tiếp tục đặt “premium” lên giá hạt nhựa
Rủi ro địa chính trị vẫn chưa biến mất khỏi thị trường.
Reuters cho biết căng thẳng nguồn cung đã khiến các nhà máy lọc dầu độc lập Trung Quốc tăng mua dầu Iraq và Qatar trong tháng 10–11, trong bối cảnh dòng dầu Iran suy giảm. Reuters
Đồng thời, ASEAN đang tăng thảo luận về an ninh năng lượng khi khu vực Đông Nam Á phụ thuộc đáng kể vào nguồn dầu từ Trung Đông. Reuters dẫn ASEAN Centre for Energy cho biết gián đoạn nguồn cung khu vực có thể ảnh hưởng tới một phần đáng kể nhu cầu dầu của ASEAN. Reuters
Đối với thị trường polymer, tác động không chỉ nằm ở dầu thô.
Rủi ro có thể lan qua:
dầu → naphtha/LPG → ethylene/propylene → polymer → freight → insurance → landed cost.
Do đó tháng 10 vẫn có khả năng xuất hiện những đợt tăng giá rất nhanh nếu có sự kiện mới liên quan tới năng lượng hoặc vận tải.
8. Dự báo thị trường hạt nhựa tháng 10/2026
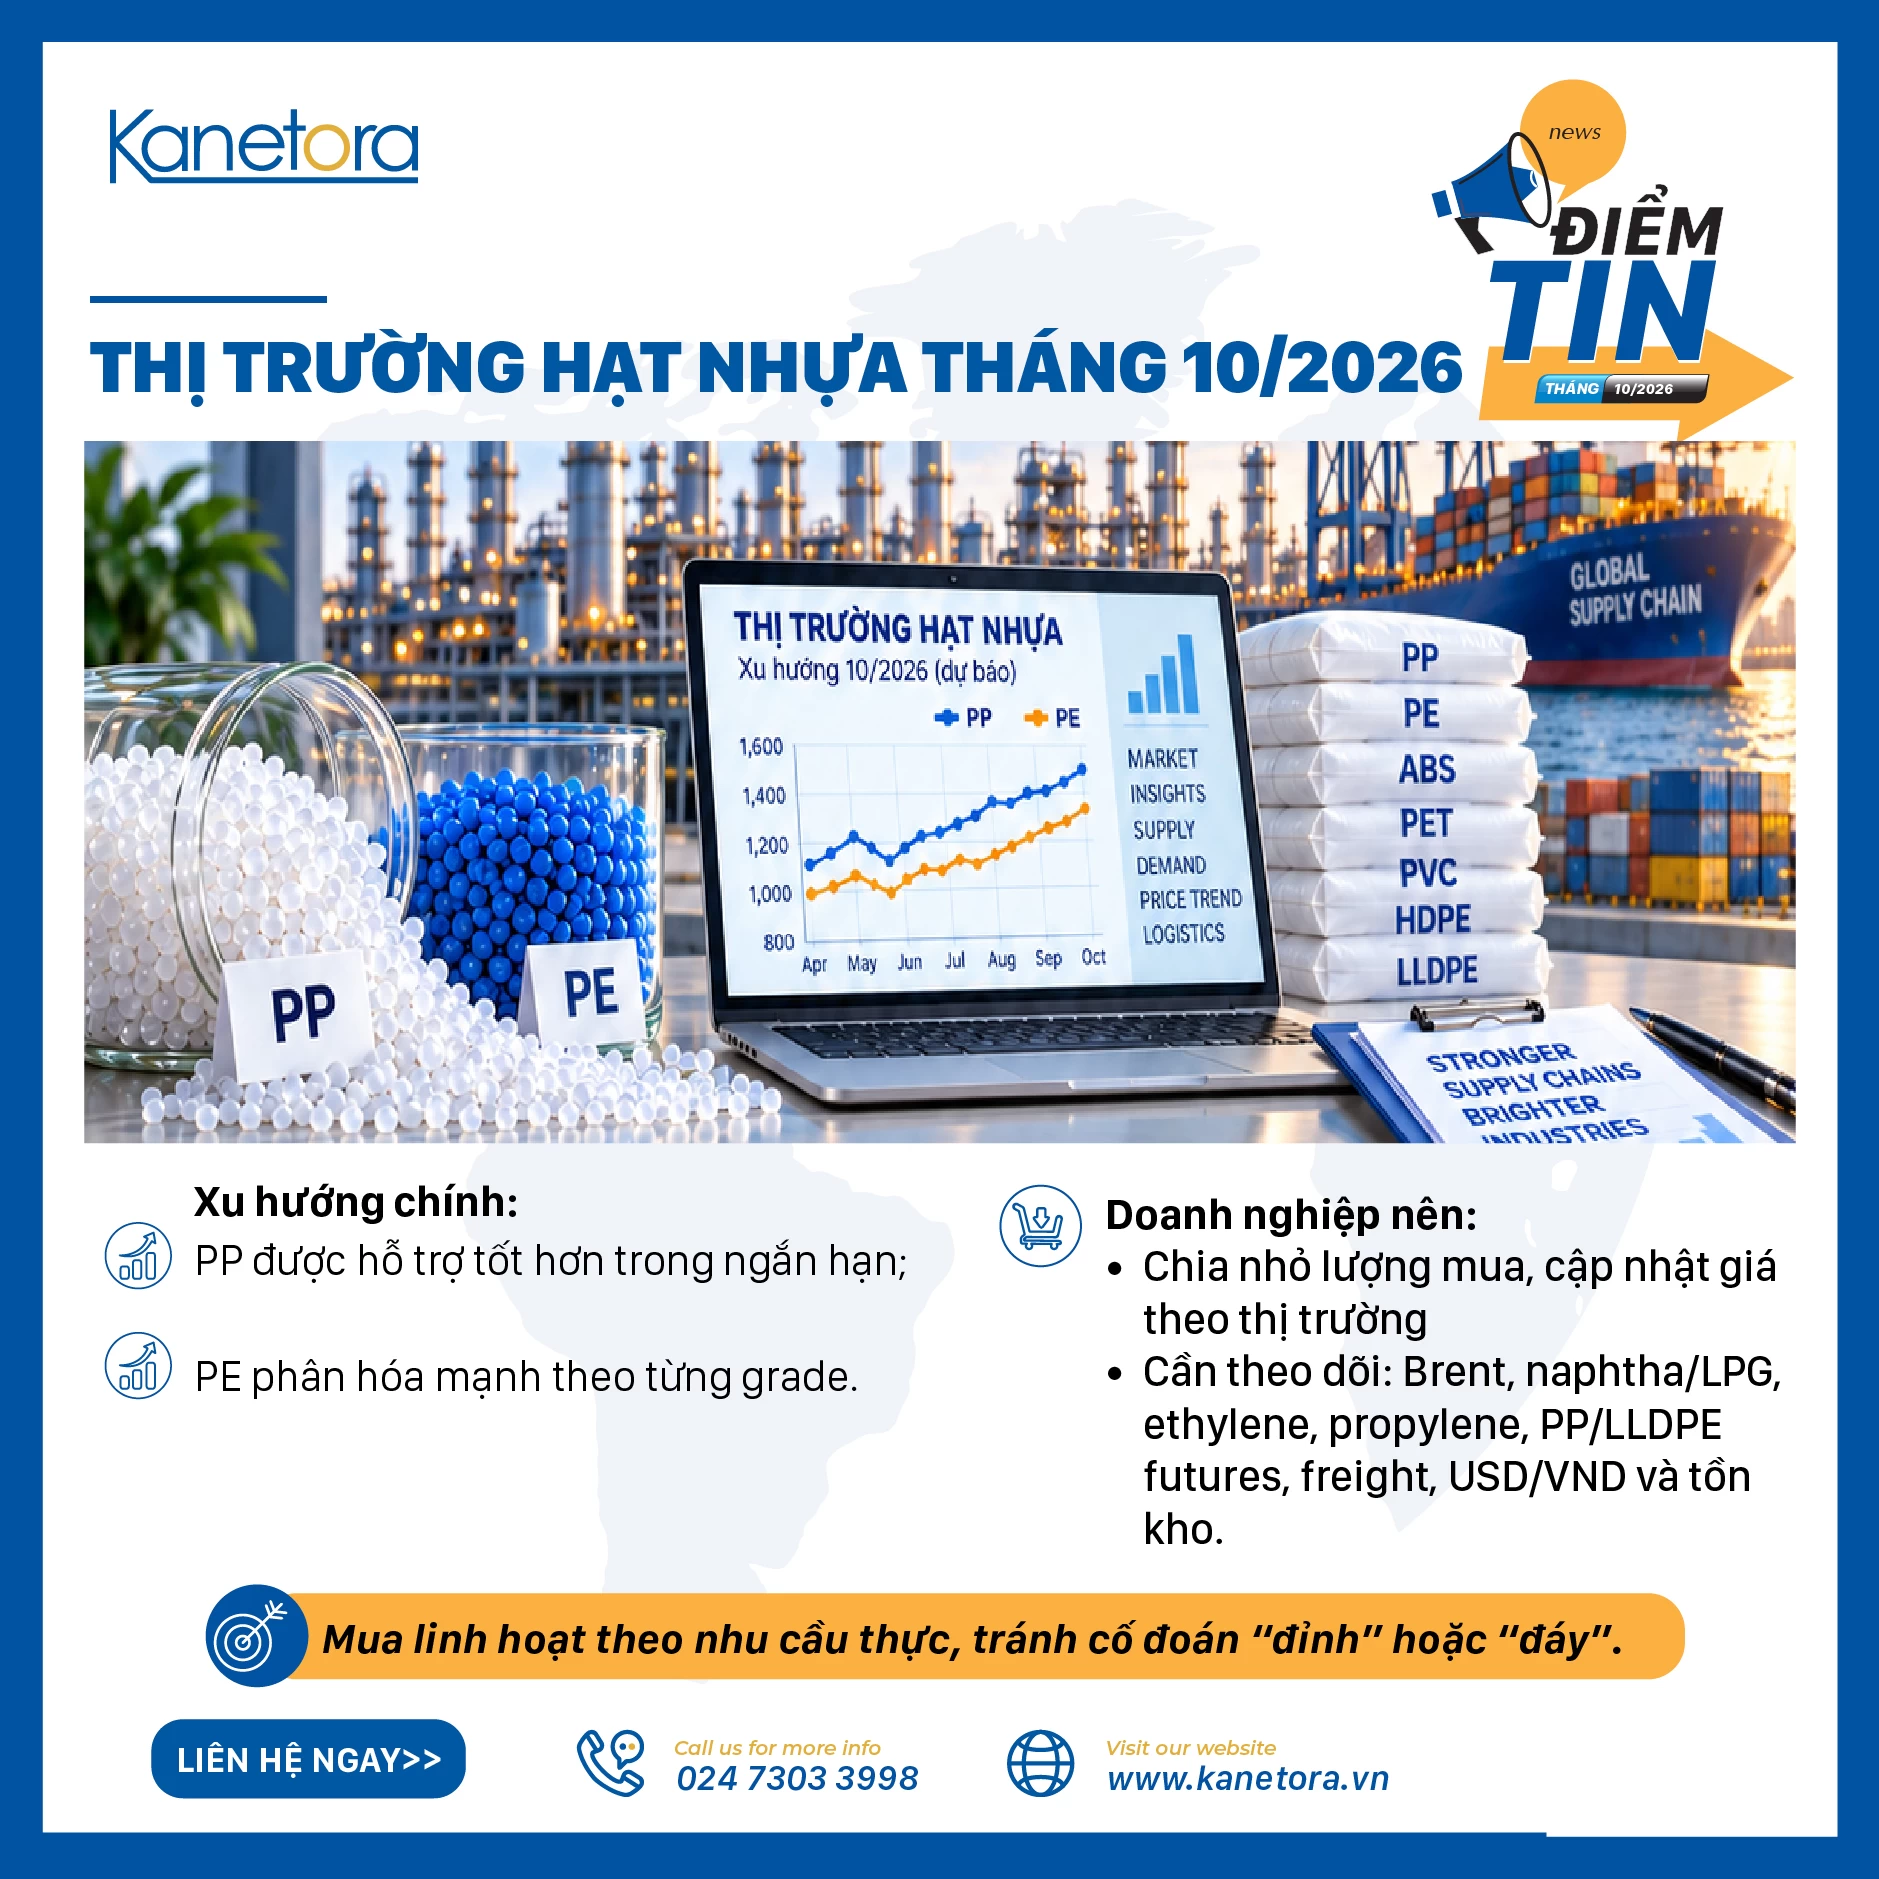
Từ dữ liệu hiện tại, Kanetora đánh giá kịch bản cơ sở là PP/PE dao động ở mặt bằng tương đối cao, với PP có lực đỡ tốt hơn trong ngắn hạn và PE phân hóa mạnh hơn theo từng grade.
| Nhóm hạt | Xu hướng tháng 10/2026 | Yếu tố chính |
|---|---|---|
| PP Raffia/Yarn | Đi ngang → tăng nhẹ | Crude/propylene cao, nguồn hàng nhưng demand hạn chế |
| PP Injection | Đi ngang → tăng nhẹ | Chi phí nguyên liệu vs sức mua downstream |
| LLDPE Film | Đi ngang, có thể điều chỉnh cục bộ | Ethylene giảm, nguồn spot và demand film |
| LDPE Film | Đi ngang → tăng nhẹ tùy nguồn | Khả năng cung ứng và maintenance |
| HDPE Film | Đi ngang, phân hóa | Nguồn nhập khẩu và nhu cầu bao bì |
| HDPE Blow | Đi ngang | Nhu cầu thành phẩm và nguồn hàng |
| PVC | Đi ngang → tăng nhẹ | Chi phí đầu vào và tín hiệu Trung Quốc |
| PET | Phân hóa | PX/PTA, nhu cầu bao bì và tồn kho |
Lưu ý: Đây là dự báo xu hướng, không phải bảng giá giao dịch. Giá thực tế tại Việt Nam có thể khác đáng kể theo grade, nhà sản xuất, xuất xứ, số lượng, Incoterms, thời gian giao hàng, freight và tỷ giá.
9. Ba kịch bản cần theo dõi trong phần còn lại của tháng 10
Kịch bản cơ sở: Đi ngang – tăng nhẹ
Đây là kịch bản có xác suất cao hơn tại thời điểm 7/10.
Giá dầu tiếp tục cao nhưng downstream không tăng mạnh.
Khi đó:
- PP giữ mặt bằng giá cao;
- PE phân hóa;
- người mua vẫn đặt hàng theo nhu cầu;
- giá khó giảm sâu nhưng cũng khó tăng liên tục.
Kịch bản tăng mạnh hơn
Có thể xảy ra nếu đồng thời xuất hiện:
- Brent tăng tiếp;
- Middle East supply disruption;
- freight hoặc insurance tăng;
- Trung Quốc restocking mạnh sau Golden Week;
- một số nhà máy polymer giảm operating rate.
Khi đó PP và PE nhập khẩu có thể phản ứng khá nhanh do replacement cost tăng.
Kịch bản điều chỉnh
Có thể xảy ra nếu:
- Trung Quốc quay lại thị trường nhưng sức mua yếu;
- tồn kho nhà sản xuất tăng;
- ethylene và propylene giảm;
- người mua tiếp tục từ chối mức giá cao.
Khi đó thị trường có thể xuất hiện một nhịp correction dù dầu thô vẫn ở vùng cao.
10. Doanh nghiệp Việt Nam nên mua PP/PE như thế nào trong tháng 10?
Trong thị trường hiện tại, chiến lược phù hợp không nên là cố gắng đoán chính xác “đỉnh” hoặc “đáy”.
Thay vào đó, doanh nghiệp có thể chia nhu cầu thành ba nhóm.
Nhu cầu 0–2 tuần: ưu tiên đảm bảo đủ nguyên liệu cho các đơn hàng đã xác nhận.
Nhu cầu 2–6 tuần: chia nhỏ lượng mua và cập nhật lại giá sau khi thị trường Trung Quốc quay lại đầy đủ.
Nhu cầu dài hơn: có thể thương lượng lịch giao theo đợt, contract pricing hoặc xây dựng thêm nguồn thay thế.
Đặc biệt cần theo dõi đồng thời:
- Brent;
- naphtha/LPG;
- ethylene;
- propylene;
- PP/LLDPE futures Trung Quốc;
- giá chào SEA/China/Middle East;
- freight;
- USD/VND;
- thời gian giao hàng;
- tồn kho thực tế tại nhà máy.
So với giai đoạn tháng 7, khi nguồn cung và sức mua yếu tạo áp lực giảm đáng kể, môi trường tháng 10 đã khác rõ rệt. Doanh nghiệp có thể xem lại Cập nhật thị trường hạt nhựa tháng 7/2026 để thấy sự thay đổi của chu kỳ thị trường.
11. Giá thấp chưa chắc là nguồn nguyên liệu tối ưu
Đối với doanh nghiệp sản xuất, đặc biệt là bao PP dệt, FIBC, màng PE hoặc linh kiện nhựa, giá nguyên liệu chỉ là một phần của tổng chi phí.
Một nguồn resin rẻ hơn nhưng không ổn định có thể làm tăng:
- đứt sợi;
- phế phẩm;
- dừng máy;
- tỷ lệ điều chỉnh thông số;
- hao hụt;
- lỗi màng;
- khiếu nại thành phẩm.
Do đó khi thị trường biến động, quyết định sourcing nên dựa trên:
Giá + chất lượng + độ ổn định lot + lead time + nguồn dự phòng + landed cost.
Kanetora hiện hoạt động trong lĩnh vực phân phối hạt nhựa và hóa dầu, tập trung vào PP, PE và các polymer phục vụ ngành bao bì và sản xuất công nghiệp, với năng lực phân phối được giới thiệu lên tới khoảng 100.000 tấn/năm. Profile Kanetora 2026 – Tiếng…
FAQ – Thị trường hạt nhựa tháng 10/2026
Giá PP tháng 10/2026 có tiếp tục tăng không?
Khả năng PP duy trì mặt bằng cao hoặc tăng nhẹ vẫn tồn tại do giá dầu và chi phí feedstock cao. Tuy nhiên nhu cầu downstream chưa đủ mạnh để xác nhận một chu kỳ tăng giá rộng. Phản ứng của thị trường Trung Quốc sau ngày 8/10 sẽ là tín hiệu quan trọng.
Giá PE tháng 10/2026 có tăng theo dầu không?
Không nhất thiết. Dù dầu cao tạo áp lực chi phí, ethylene châu Á đã giảm trong tuần đầu tháng 10. Vì vậy LDPE, LLDPE và HDPE có thể diễn biến khác nhau tùy nguồn cung và nhu cầu từng ứng dụng. S&P Global
Có nên tích trữ PP/PE trong tháng 10?
Không nên tăng tồn kho chỉ vì giá dầu tăng. Doanh nghiệp nên dựa trên đơn hàng thực tế, tồn kho hiện có, lead time và khả năng thay thế nguồn. Mua phân kỳ giúp giảm rủi ro hơn so với đặt cược toàn bộ vào một hướng giá.
Sau Golden Week giá hạt nhựa có thể tăng không?
Có thể, đặc biệt nếu người mua Trung Quốc quay lại restocking mạnh. Tuy nhiên nếu downstream vẫn yếu và tồn kho tăng, giá cũng có thể đi ngang hoặc điều chỉnh.
Yếu tố nào cần theo dõi nhất trong tháng 10?
Bốn nhóm chính gồm giá dầu và feedstock, sức mua Trung Quốc sau Golden Week, nguồn cung PP/PE khu vực và chi phí logistics.
Kết luận: Tháng 10 là thị trường “cost-driven” nhiều hơn “demand-driven”
Thị trường hạt nhựa bước vào tháng 10/2026 với một nghịch lý khá rõ:
chi phí sản xuất cao nhưng nhu cầu chưa mạnh.
Giá dầu và rủi ro Trung Đông đang hạn chế khả năng PP/PE giảm sâu. Ngược lại, sức mua thận trọng tại Trung Quốc và Đông Nam Á khiến người bán khó đẩy toàn bộ chi phí tăng sang người mua.
Vì vậy, xu hướng phù hợp nhất để mô tả tháng 10 hiện tại là:
Giá giữ ở vùng tương đối cao → biến động theo từng grade → tăng cục bộ thay vì tăng đồng loạt.
Đối với doanh nghiệp sản xuất, mục tiêu không nên là mua đúng đáy, mà là:
đảm bảo nguồn cung – kiểm soát tồn kho – chia nhỏ điểm mua – duy trì nguồn thay thế – theo dõi landed cost thay vì chỉ nhìn giá resin.