Cập nhật ngày 21/09/2026
Thị trường hạt nhựa và hóa dầu châu Á trong nửa cuối tháng 9/2026 tiếp tục ở trạng thái đặc biệt: giá dầu đã hạ nhiệt so với vùng đỉnh giữa tháng, nhưng chi phí feedstock vẫn ở mức cao, nguồn cung một số sản phẩm hóa dầu vẫn thắt chặt và logistics chưa ổn định.
Ở chiều ngược lại, nhu cầu downstream chưa phục hồi tương ứng. Trung Quốc vẫn đối mặt với tình trạng sản xuất mạnh hơn tiêu dùng, trong khi công suất polymer tiếp tục mở rộng.
Do đó, câu chuyện hiện nay không đơn giản là “PP và PE tăng hay giảm”, mà là sự tương tác giữa:
Dầu thô → Feedstock → Nguồn cung polymer → Nhu cầu → Logistics → Landed Cost
Doanh nghiệp sản xuất bao bì có thể tham khảo thêm bài Cập nhật nguồn PP/PE tháng 9/2026 cho doanh nghiệp bao bì để đánh giá sâu hơn theo từng grade và ứng dụng. Cập nhật nguồn PP/PE tháng 9/2026
1. Dầu thô hạ khỏi đỉnh nhưng Brent vẫn trên 100 USD/thùng
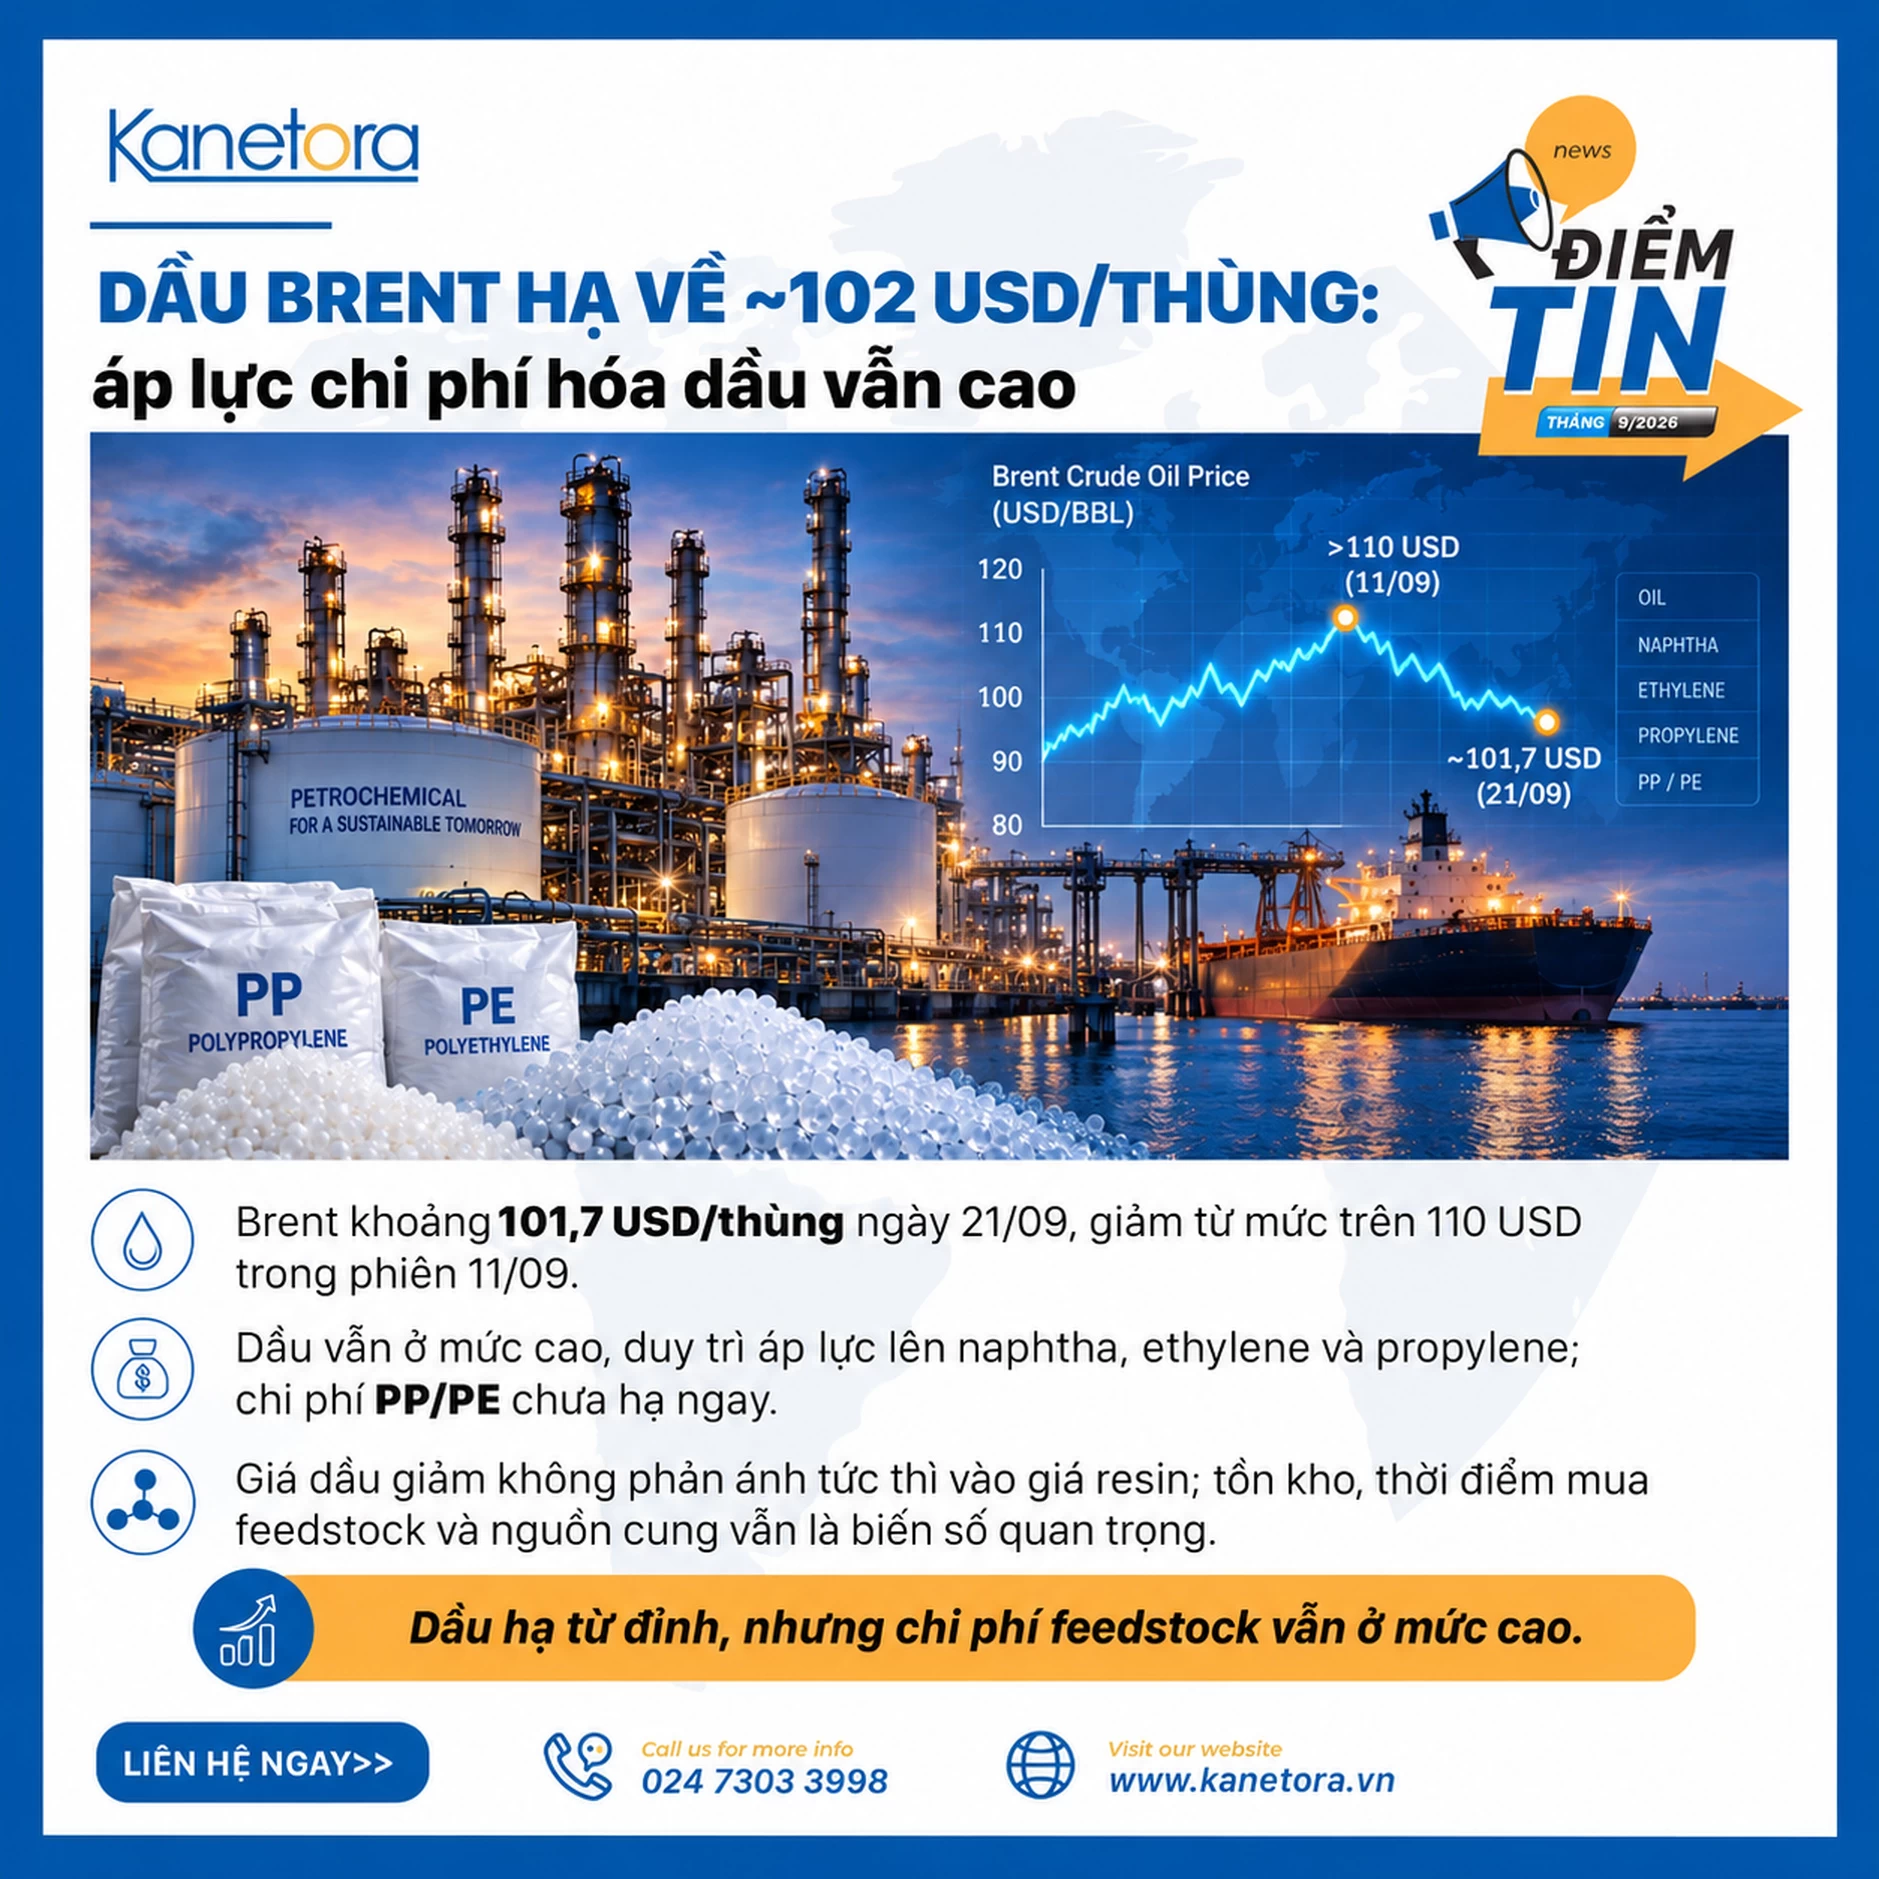
Trong phiên giao dịch sáng 21/09 tại châu Á, Brent giảm xuống khoảng 101,71 USD/thùng, trong khi WTI xuống khoảng 98,15 USD/thùng, thấp nhất kể từ ngày 10/09. Nguyên nhân chính là kỳ vọng ngoại giao có thể giúp giảm căng thẳng, đồng thời xuất khẩu dầu của Saudi Arabia đang phục hồi một phần.
Trước đó, ngày 11/09, Brent từng vượt 110 USD/thùng trong phiên khi thị trường lo ngại nguồn cung Trung Đông bị gián đoạn.
Như vậy, tín hiệu hiện tại không còn là:
“Dầu tiếp tục tăng không ngừng.”
Mà phù hợp hơn với:
Giá dầu đang giảm bớt risk premium, nhưng vẫn duy trì trên nền cao và rất nhạy cảm với diễn biến nguồn cung Trung Đông.
Điều này đặc biệt quan trọng đối với châu Á, nơi nhiều nhà máy hóa dầu vẫn sử dụng naphtha làm nguyên liệu.
Chuỗi tác động cơ bản vẫn là:
Crude Oil → Naphtha → Ethylene / Propylene → PE / PP
Kanetora đã phân tích riêng cơ chế này trong bài Mối liên hệ giữa giá dầu thô và giá hạt nhựa PE. Giá dầu thô và giá hạt nhựa PE
2. Nguồn dầu Trung Đông phục hồi một phần, nhưng rủi ro Hormuz chưa biến mất
Một yếu tố khiến dầu giảm ngày 21/09 là sản lượng xuất khẩu từ Saudi Arabia đã cải thiện.
Theo Reuters, xuất khẩu của Saudi Arabia trong tháng 9 đã phục hồi lên trên 4 triệu thùng/ngày, so với khoảng 2,4 triệu thùng/ngày trong tháng 8. Dòng dầu tổng thể từ Trung Đông cũng duy trì tốt hơn dự kiến trong những ngày gần đây.
Tuy nhiên, tình hình vận tải qua Strait of Hormuz vẫn chưa trở lại bình thường. Reuters ghi nhận trong cuối tuần gần nhất chỉ khoảng một chục tàu hàng hóa được quan sát đi qua eo biển, so với 35 tàu cuối tuần trước; trước khi xung đột bắt đầu, lưu lượng tàu thương mại lớn qua khu vực cao hơn đáng kể. Một phần tàu dầu cũng có thể vận hành mà không bật tín hiệu theo dõi công khai, nên dữ liệu quan sát không phản ánh toàn bộ dòng hàng.
Điều này cho thấy risk premium đang giảm nhưng chưa biến mất.
Với PP, PE và các hóa chất nhập từ Trung Đông, doanh nghiệp vẫn cần theo dõi đồng thời:
giá hàng + availability + lịch tàu + bảo hiểm + thời gian vận chuyển.
Bối cảnh này nối tiếp những biến động Kanetora từng phân tích trong bài Giá hạt nhựa nguyên sinh biến động do xung đột Trung Đông 2026. Phân tích biến động hạt nhựa nguyên sinh 2026
3. Hóa dầu châu Á vẫn tăng dù nhu cầu downstream yếu
Đây là tín hiệu đáng chú ý nhất từ thị trường hóa dầu.
Theo ICIS ngày 16/09, giá dầu trên 100 USD/thùng đã kéo giá nhiều sản phẩm hóa dầu châu Á tăng trong tháng 9, dù nhu cầu tiêu dùng cuối cùng vẫn tương đối yếu.
ICIS dự báo 30 trong số 31 nhóm sản phẩm mà họ theo dõi có xu hướng tăng giá trong tháng 9, chủ yếu do chi phí feedstock, gián đoạn nguồn cung và freight tăng.
Thị trường hiện hình thành một nghịch lý:
Feedstock ↑ + Supply Risk ↑ nhưng End-user Demand vẫn yếu
Điều này gây áp lực rất lớn lên biên lợi nhuận của các nhà máy downstream vì họ không dễ chuyển toàn bộ phần chi phí tăng sang khách hàng.
Với doanh nghiệp mua nguyên liệu, giá chào có thể tăng do replacement cost, ngay cả khi nhu cầu thực tế chưa mạnh.
4. PE: Ethylene và naphtha hỗ trợ giá, nguồn cung vẫn là yếu tố quan trọng
PE là một trong những nhóm được ICIS ghi nhận tăng trong tháng 9.
Giá ethylene và polyethylene được hỗ trợ bởi:
naphtha cao + nguồn cung nội địa hạn chế + lượng hàng nhập khẩu giảm + logistics Trung Đông khó khăn.
Các nhóm cần theo dõi bao gồm:
- LDPE
- LLDPE Film
- HDPE Film
- HDPE Blow Molding
- PE liner
- Stretch film
- Flexible packaging film
Tuy nhiên, doanh nghiệp không nên coi toàn bộ PE là một thị trường duy nhất.
LDPE có thể có diễn biến khác LLDPE; HDPE Film cũng có thể khác HDPE Blow hoặc Injection.
Vì vậy câu hỏi phù hợp hơn không phải:
“PE đang tăng bao nhiêu?”
mà là:
Grade nào đang tăng? Nguồn nào đang thiếu? Lead time bao lâu? Và landed cost thực tế về nhà máy là bao nhiêu?
Đây cũng là cách tiếp cận Kanetora đang áp dụng trong PP/PE Resin Sourcing Update tháng 9/2026. Cập nhật sourcing PP/PE cho ngành bao bì
5. PP: Propylene tăng mạnh khiến biên lợi nhuận nhà sản xuất bị ép xuống mức âm
Ở chuỗi C3, áp lực thậm chí rõ hơn.
ICIS cho biết propylene tại châu Á đã phục hồi về gần mức cao nhiều năm do crude oil, propane và methanol cùng tăng, trong khi nguồn merchant propylene tại Trung Quốc giảm.
Trong khi đó, giá PP downstream không thể tăng tương ứng do nhu cầu chỉ ở mức vừa phải.
Kết quả là biên lợi nhuận PP rơi xuống vùng âm, khiến một số nhà sản xuất phải giảm operating rate hoặc dừng nhà máy.
Đây là tín hiệu đáng theo dõi với:
PP Raffia / Yarn → bao PP dệt → vải PP → FIBC/Jumbo Bag
và:
PP Injection → đồ gia dụng → linh kiện → sản phẩm ép phun.
Điều thú vị là tình trạng này tạo hai lực trái chiều:
Operating rate ↓ → nguồn cung có thể giảm → hỗ trợ giá
nhưng:
Nhu cầu yếu → khả năng tăng giá downstream bị hạn chế.
Vì vậy PP vẫn có khả năng biến động mạnh thay vì hình thành một xu hướng tăng thẳng.
6. Trung Quốc: Golden Week đang đến gần nhưng nhu cầu cơ bản vẫn là điểm yếu
Giai đoạn từ nay tới trước Golden Week 1–7/10 thường là thời điểm thị trường theo dõi hoạt động restocking của doanh nghiệp Trung Quốc.
ICIS cho rằng nhu cầu mua bổ sung tồn kho có thể xuất hiện trước kỳ nghỉ. Tuy nhiên, dữ liệu kinh tế mới nhất vẫn cho thấy sự chênh lệch lớn giữa sản xuất và tiêu dùng.
Trong tháng 8:
Sản lượng công nghiệp Trung Quốc: +5,2% YoY
Bán lẻ: +0,4%
Đầu tư tài sản cố định: -7,2%
Đầu tư bất động sản: -19,9% YoY.
Điều này có ý nghĩa trực tiếp với polymer:
Nhà máy sản xuất tốt hơn → nhưng nhu cầu cuối chưa hấp thụ tương ứng.
Vì vậy, restocking trước Golden Week có thể tạo một nhịp hỗ trợ ngắn hạn, nhưng chưa đủ để xác nhận một chu kỳ tăng cầu bền vững.
Cùng lúc đó, công suất PP/PE mới của Trung Quốc tiếp tục là yếu tố tạo sức ép nguồn cung cho châu Á trong trung hạn.
7. Logistics tiếp tục nóng lên: cước container châu Á tăng mạnh đến 18/09
Theo ICIS ngày 18/09, giá container từ Đông Á/Trung Quốc sang Mỹ tiếp tục tăng, lên khoảng:
US West Coast: 7.075–8.330 USD/FEU
US East Coast: 9.165–12.000 USD/FEU.
Đây là vùng cao nhất kể từ giữa năm 2022. SCFI cũng ghi nhận tuần tăng thứ tám liên tiếp và đã tăng hơn 20% trong giai đoạn này.
Đáng chú ý hơn đối với sourcing resin là độ tin cậy của lịch tàu.
ICIS dẫn ý kiến doanh nghiệp logistics cho biết một booking dù đã có chỗ vẫn có thể bị lùi nhiều ngày; khi booking rollover kết hợp với tàu khởi hành trễ, tổng thời gian trì hoãn có thể tiến gần hai tuần.
Các mức freight trên không phải giá vận chuyển PP/PE từ châu Á về Việt Nam.
Nhưng nó là một chỉ báo quan trọng cho tình trạng:
Capacity + Port Congestion + Blank Sailings + Schedule Reliability
đang tác động tới thị trường container toàn cầu.
Vì PP và PE dạng hạt thường được vận chuyển bằng container, resin buyer nên so sánh:
FOB + Freight + Insurance + FX + Surcharge + Lead Time + Inventory Cost
thay vì chỉ nhìn giá USD/tấn của nhà cung cấp.
8. Ngành phụ trợ: commodity petrochemicals yếu, nhưng hóa chất cho bán dẫn có điểm sáng
Một diễn biến mới đáng chú ý ngày 18/09 là nhu cầu từ ngành bán dẫn.
Theo ICIS, làn sóng đầu tư AI và semiconductor tại châu Á đang tạo nhu cầu tốt hơn đối với một số hóa chất giá trị cao như:
electronic-grade IPA, acetone, glycol ethers và epoxy resins.
Tuy nhiên, tăng trưởng này tập trung vào các sản phẩm có yêu cầu độ tinh khiết cao và chưa đủ để tạo ra sự phục hồi tương tự đối với các commodity petrochemicals. Thị trường hóa dầu rộng hơn vẫn phải đối mặt với tình trạng dư cung cấu trúc và nhu cầu yếu.
Ở các chuỗi khác, ICIS cũng ghi nhận ABS, PS và EPS tiếp tục hoạt động ở operating rate thấp do biên lợi nhuận yếu.
Đây là điểm đáng theo dõi với các ngành phụ trợ như:
điện tử – ô tô – appliance – bao bì – sơn – keo – dung môi – polyester – nhựa kỹ thuật.
Tác động tới các ngành sử dụng nhựa
| Ngành | Nguyên liệu chính | Diễn biến cần theo dõi |
|---|---|---|
| Bao PP dệt / FIBC | PP Raffia, PP Yarn | Propylene, PP operating rate |
| Màng PE / Liner | LDPE, LLDPE, HDPE | Ethylene, nguồn nhập khẩu |
| Bao bì mềm | PE, PP Film, PET | Feedstock + FMCG demand |
| Ép phun | PP Injection, HDPE | Giá PP + tiêu dùng |
| Nhựa kỹ thuật | ABS, PS, EPS | Benzene/styrene + margin |
| Polyester / PET | MEG | Supply tightness + textile demand |
| Sơn / Keo | Solvent, methanol | Dầu + nguồn Trung Đông |
| Điện tử / bán dẫn | IPA, epoxy, solvents | Electronic-grade demand |
| Logistics polymer | PP/PE pellets | Freight + congestion + lead time |
Đối với ngành bao bì công nghiệp, mối liên hệ giữa PP và sản phẩm downstream có thể thấy rõ qua các ứng dụng FIBC cho khoáng sản và vật liệu xây dựng, nơi chất lượng vải PP, độ bền cơ học và thiết kế bao ảnh hưởng trực tiếp tới hiệu suất đóng gói. FIBC cho khoáng sản và vật liệu xây dựng
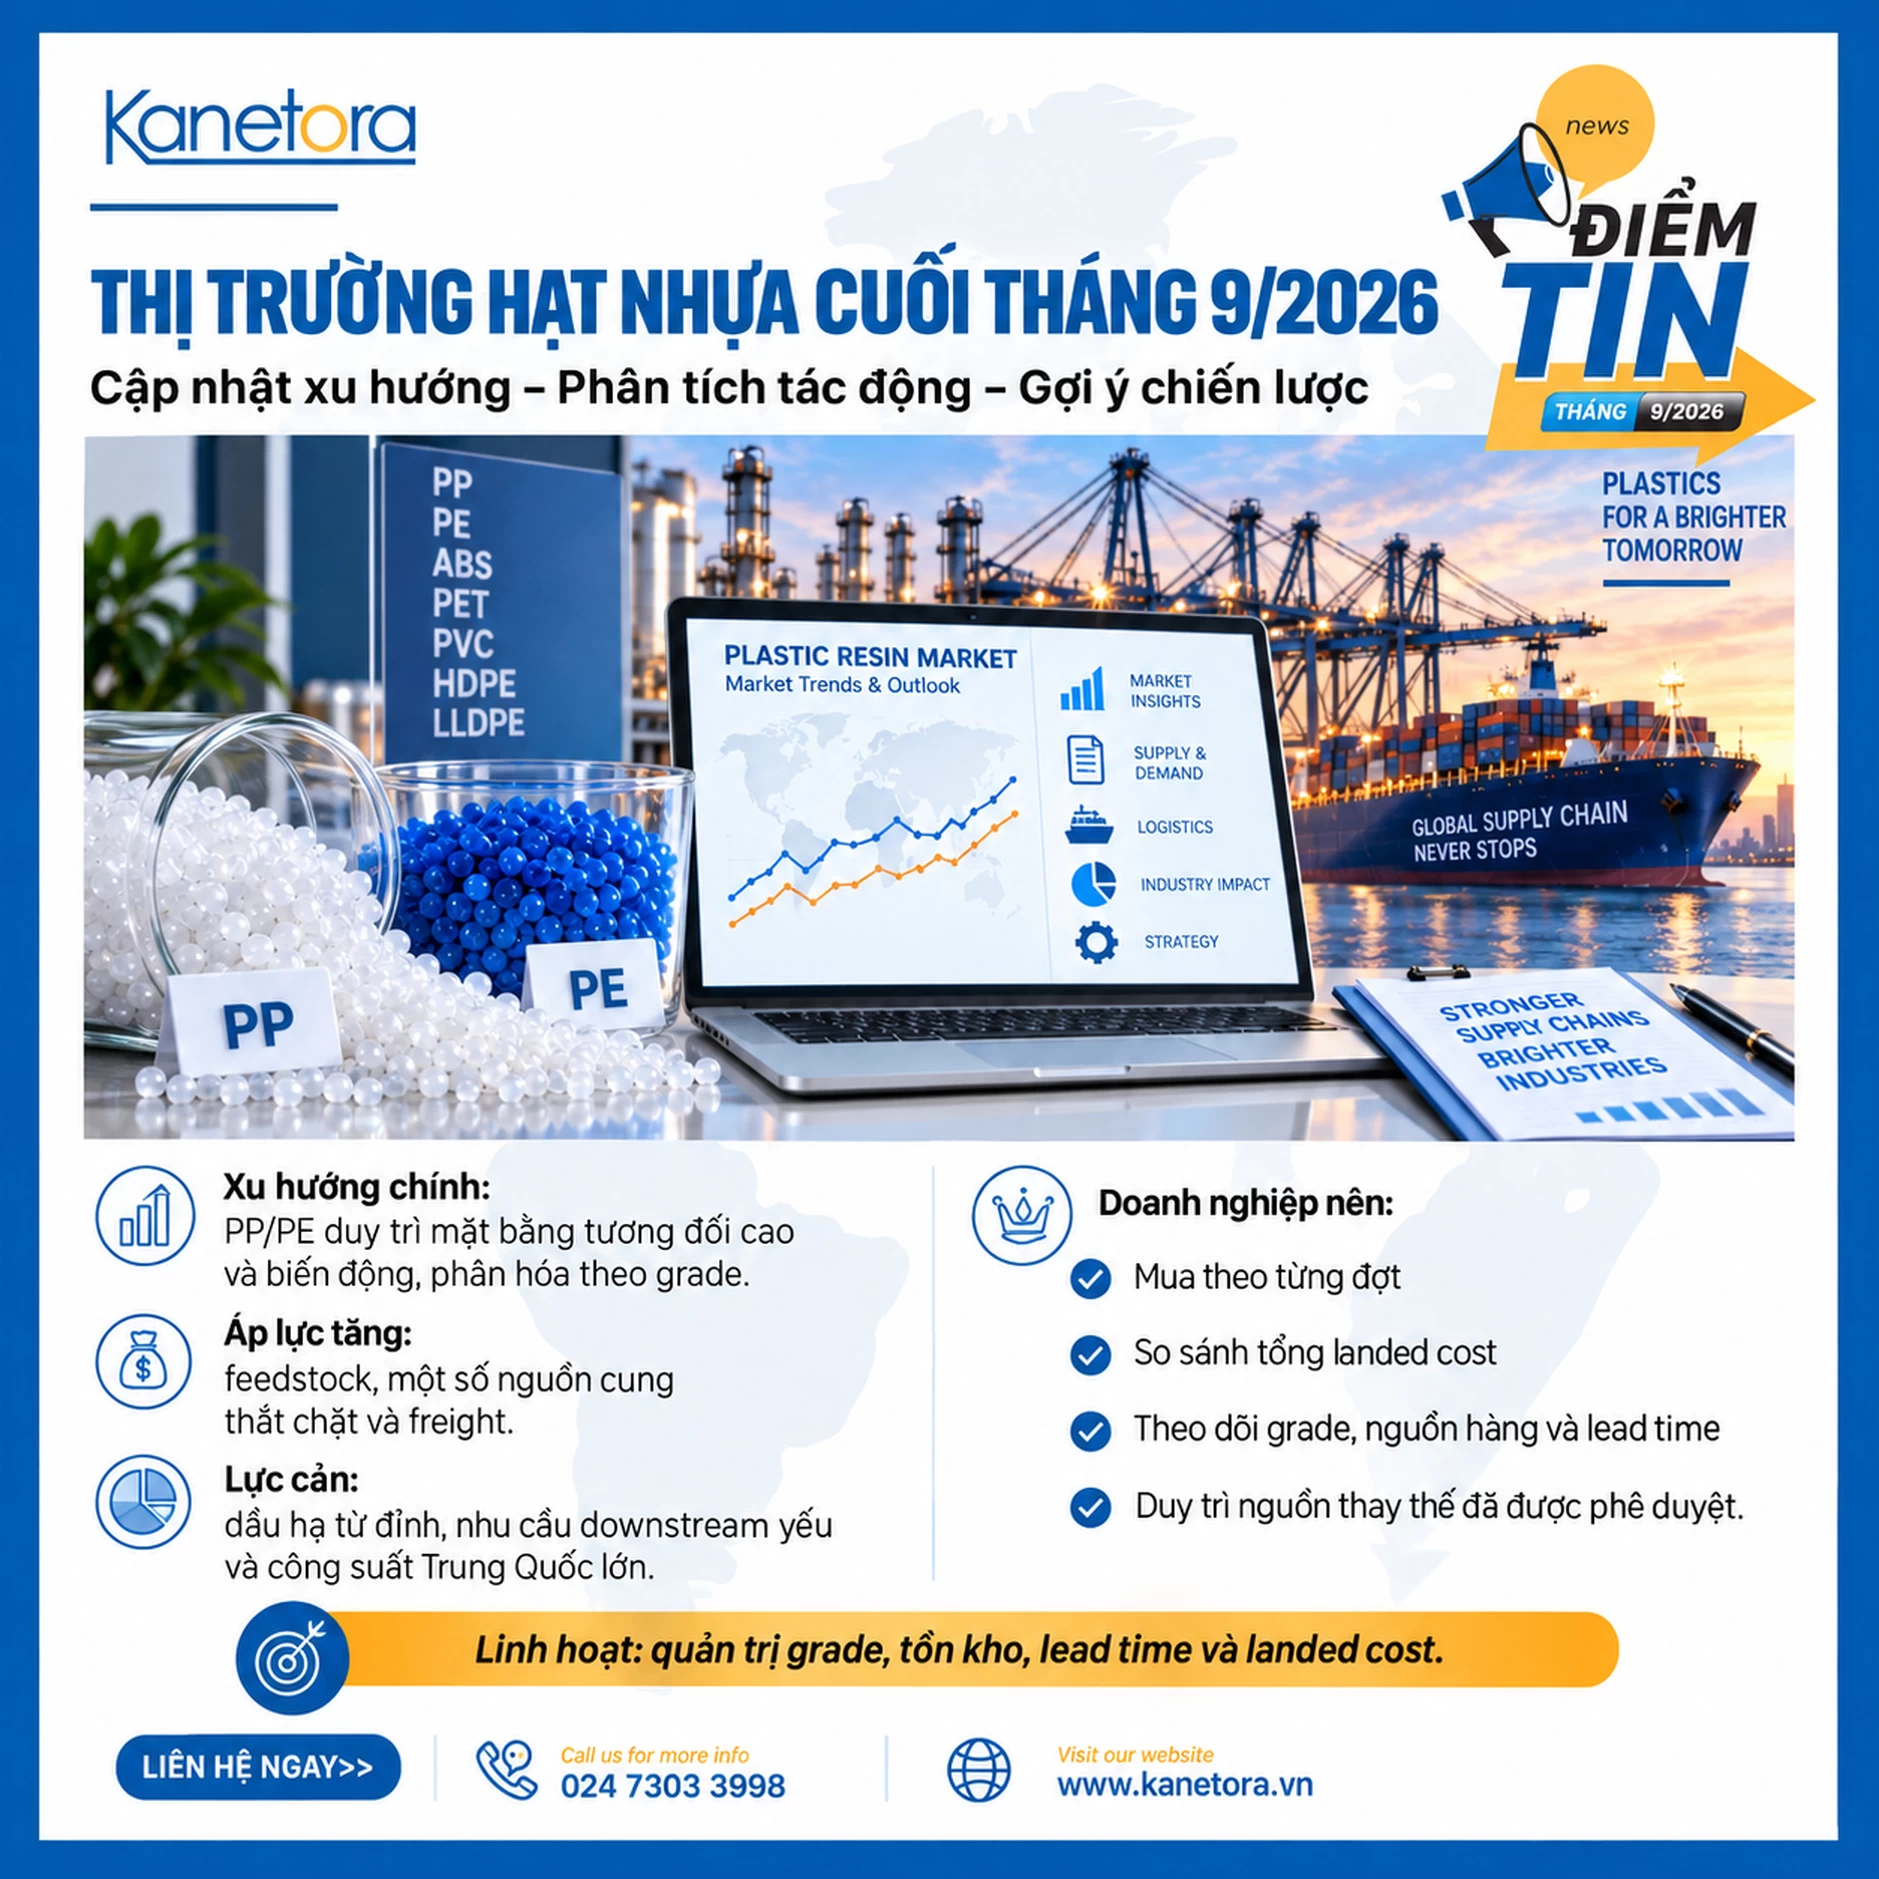
Triển vọng PP/PE cuối tháng 9/2026
Tính đến ngày 21/09, thị trường đang có sự thay đổi đáng chú ý so với giữa tháng.
Yếu tố hỗ trợ giá: dầu vẫn quanh vùng 100 USD/thùng, feedstock cao, nguồn cung ethylene/propylene hạn chế, PP producers cắt operating rate, Middle East logistics chưa bình thường và freight container cao.
Yếu tố hạn chế giá: dầu đã hạ khỏi đỉnh, Saudi Arabia phục hồi một phần xuất khẩu, nhu cầu downstream yếu, tiêu dùng Trung Quốc chưa mạnh và công suất polymer châu Á vẫn lớn.
Vì vậy, kịch bản hợp lý hơn cho cuối tháng 9 là:
PP và PE có khả năng duy trì mặt bằng giá tương đối cao và biến động mạnh, nhưng mức độ tăng/giảm sẽ tiếp tục phân hóa theo grade, origin, availability và lead time.
Doanh nghiệp sản xuất không nhất thiết phải cố xác định chính xác “đáy” của thị trường.
Thay vào đó, việc mua nguyên liệu nên được quản trị theo:
Grade → Approved Sources → Landed Cost → Inventory → Lead Time → Staggered Purchasing
FAQ – Thị trường hạt nhựa 21/09/2026
Giá dầu giảm ngày 21/09 có đồng nghĩa PP/PE sẽ giảm ngay?
Không. Resin thường chịu ảnh hưởng từ tồn kho, feedstock đã mua trước đó, lead time, availability và nhu cầu. Một nhịp giảm của dầu chưa chắc được phản ánh ngay vào giá polymer.
Giá PE hiện có còn chịu áp lực tăng không?
Có áp lực chi phí từ naphtha và ethylene, nhưng diễn biến phụ thuộc từng grade và từng nguồn. Không nên áp một xu hướng chung cho LDPE, LLDPE và HDPE.
PP đang có vấn đề gì đáng chú ý nhất?
Propylene cao trong khi nhu cầu PP chưa đủ mạnh để hấp thụ phần tăng chi phí, khiến margin của một số nhà sản xuất PP xuống mức âm và dẫn tới giảm operating rate.
Golden Week có thể làm giá PP/PE tăng không?
Restocking trước kỳ nghỉ có thể hỗ trợ nhu cầu ngắn hạn, nhưng chưa đồng nghĩa nhu cầu tiêu dùng cuối cùng đã phục hồi.
Doanh nghiệp Việt Nam nên theo dõi những chỉ số nào?
Brent/Dubai crude, naphtha, ethylene, propylene, PP/LLDPE futures Trung Quốc, CIF Vietnam offers, freight, USD/VND, lead time và operating rate của các nhà máy lớn là các chỉ báo quan trọng.
Kết luận
Đến ngày 21/09/2026, thị trường nhựa không còn đơn thuần là câu chuyện “giá dầu tăng kéo hạt nhựa tăng”.
Dầu đã bắt đầu điều chỉnh, nhưng feedstock, nguồn cung, freight và địa chính trị vẫn giữ chi phí polymer ở mức cao, trong khi nhu cầu downstream chưa đủ mạnh để hấp thụ hoàn toàn mức tăng này.
Với doanh nghiệp nhựa và bao bì, chiến lược sourcing phù hợp trong giai đoạn này là:
Đa dạng nguồn → kiểm tra grade thay thế → duy trì tồn kho phù hợp → mua phân kỳ → kiểm soát landed cost → cập nhật thị trường liên tục.
Kanetora hoạt động trong lĩnh vực phân phối nhựa và hóa chất với PP, PE cùng các polymer phục vụ sản xuất công nghiệp; hồ sơ doanh nghiệp hiện xác định đây là một trong các mảng kinh doanh cốt lõi trong hệ sinh thái Kanetora.