Cập nhật ngày 09/11/2026
Thị trường hạt nhựa và hóa dầu châu Á bước vào tháng 11/2026 với một thay đổi quan trọng: giá dầu thô đã giảm mạnh, nhưng giá PP và PE chưa giảm tương ứng.
Brent đã lùi về quanh 97–98 USD/thùng sau một tuần giảm khoảng 17%, trong bối cảnh thị trường kỳ vọng căng thẳng Mỹ – Iran có thể hạ nhiệt và nguồn cung dầu toàn cầu đang cải thiện. Tuy nhiên, ở chuỗi polymer, propylene vẫn ở mức rất cao, nguồn cung một số grade PE chưa thực sự dư thừa, trong khi freight và lead time vẫn cao hơn mức bình thường.
Điều này tạo nên một thị trường tháng 11 có tính phân hóa cao theo polymer, grade, nguồn gốc và thời gian giao hàng.
Trả lời nhanh: PP và PE tháng 11/2026 đang đi theo hướng nào?
Tính đến ngày 09/11, kịch bản cơ sở của thị trường là:
PP: đi ngang đến giảm nhẹ, nhưng khó giảm sâu trong ngắn hạn do propylene vẫn cao và nguồn cung C3 còn thắt chặt.
PE: có dư địa điều chỉnh rõ hơn PP khi dầu thô giảm, nhưng mức giảm sẽ khác nhau giữa LDPE, LLDPE và HDPE. Một số nguồn PE tại Việt Nam vẫn giữ giá khá tốt nhờ availability hạn chế.
Trung hạn: công suất polymer Trung Quốc tiếp tục là lực cản lớn đối với khả năng hình thành một chu kỳ tăng giá bền vững.
Logistics: congestion bắt đầu giảm, nhưng freight vẫn cao và schedule reliability vẫn cần được tính vào landed cost.
Nhận định của Kanetora: Tháng 11 nhiều khả năng là giai đoạn “hạ nhiệt nhưng không sụp giá” – PP/PE có thể sideway đến giảm nhẹ, trong khi mức biến động sẽ ngày càng phụ thuộc từng grade và từng nguồn hàng.
Diễn biến này tiếp nối sự chuyển dịch đã được ghi nhận trong Bản tin thị trường hạt nhựa ngày 21/09/2026, nhưng cấu trúc thị trường hiện đã thay đổi đáng kể khi crude oil không còn là lực kéo tăng chính như hai tháng trước.
1. Brent giảm về quanh 97–98 USD/thùng: áp lực từ dầu thô bắt đầu đảo chiều
Thay đổi lớn nhất đầu tháng 11 đến từ thị trường năng lượng.
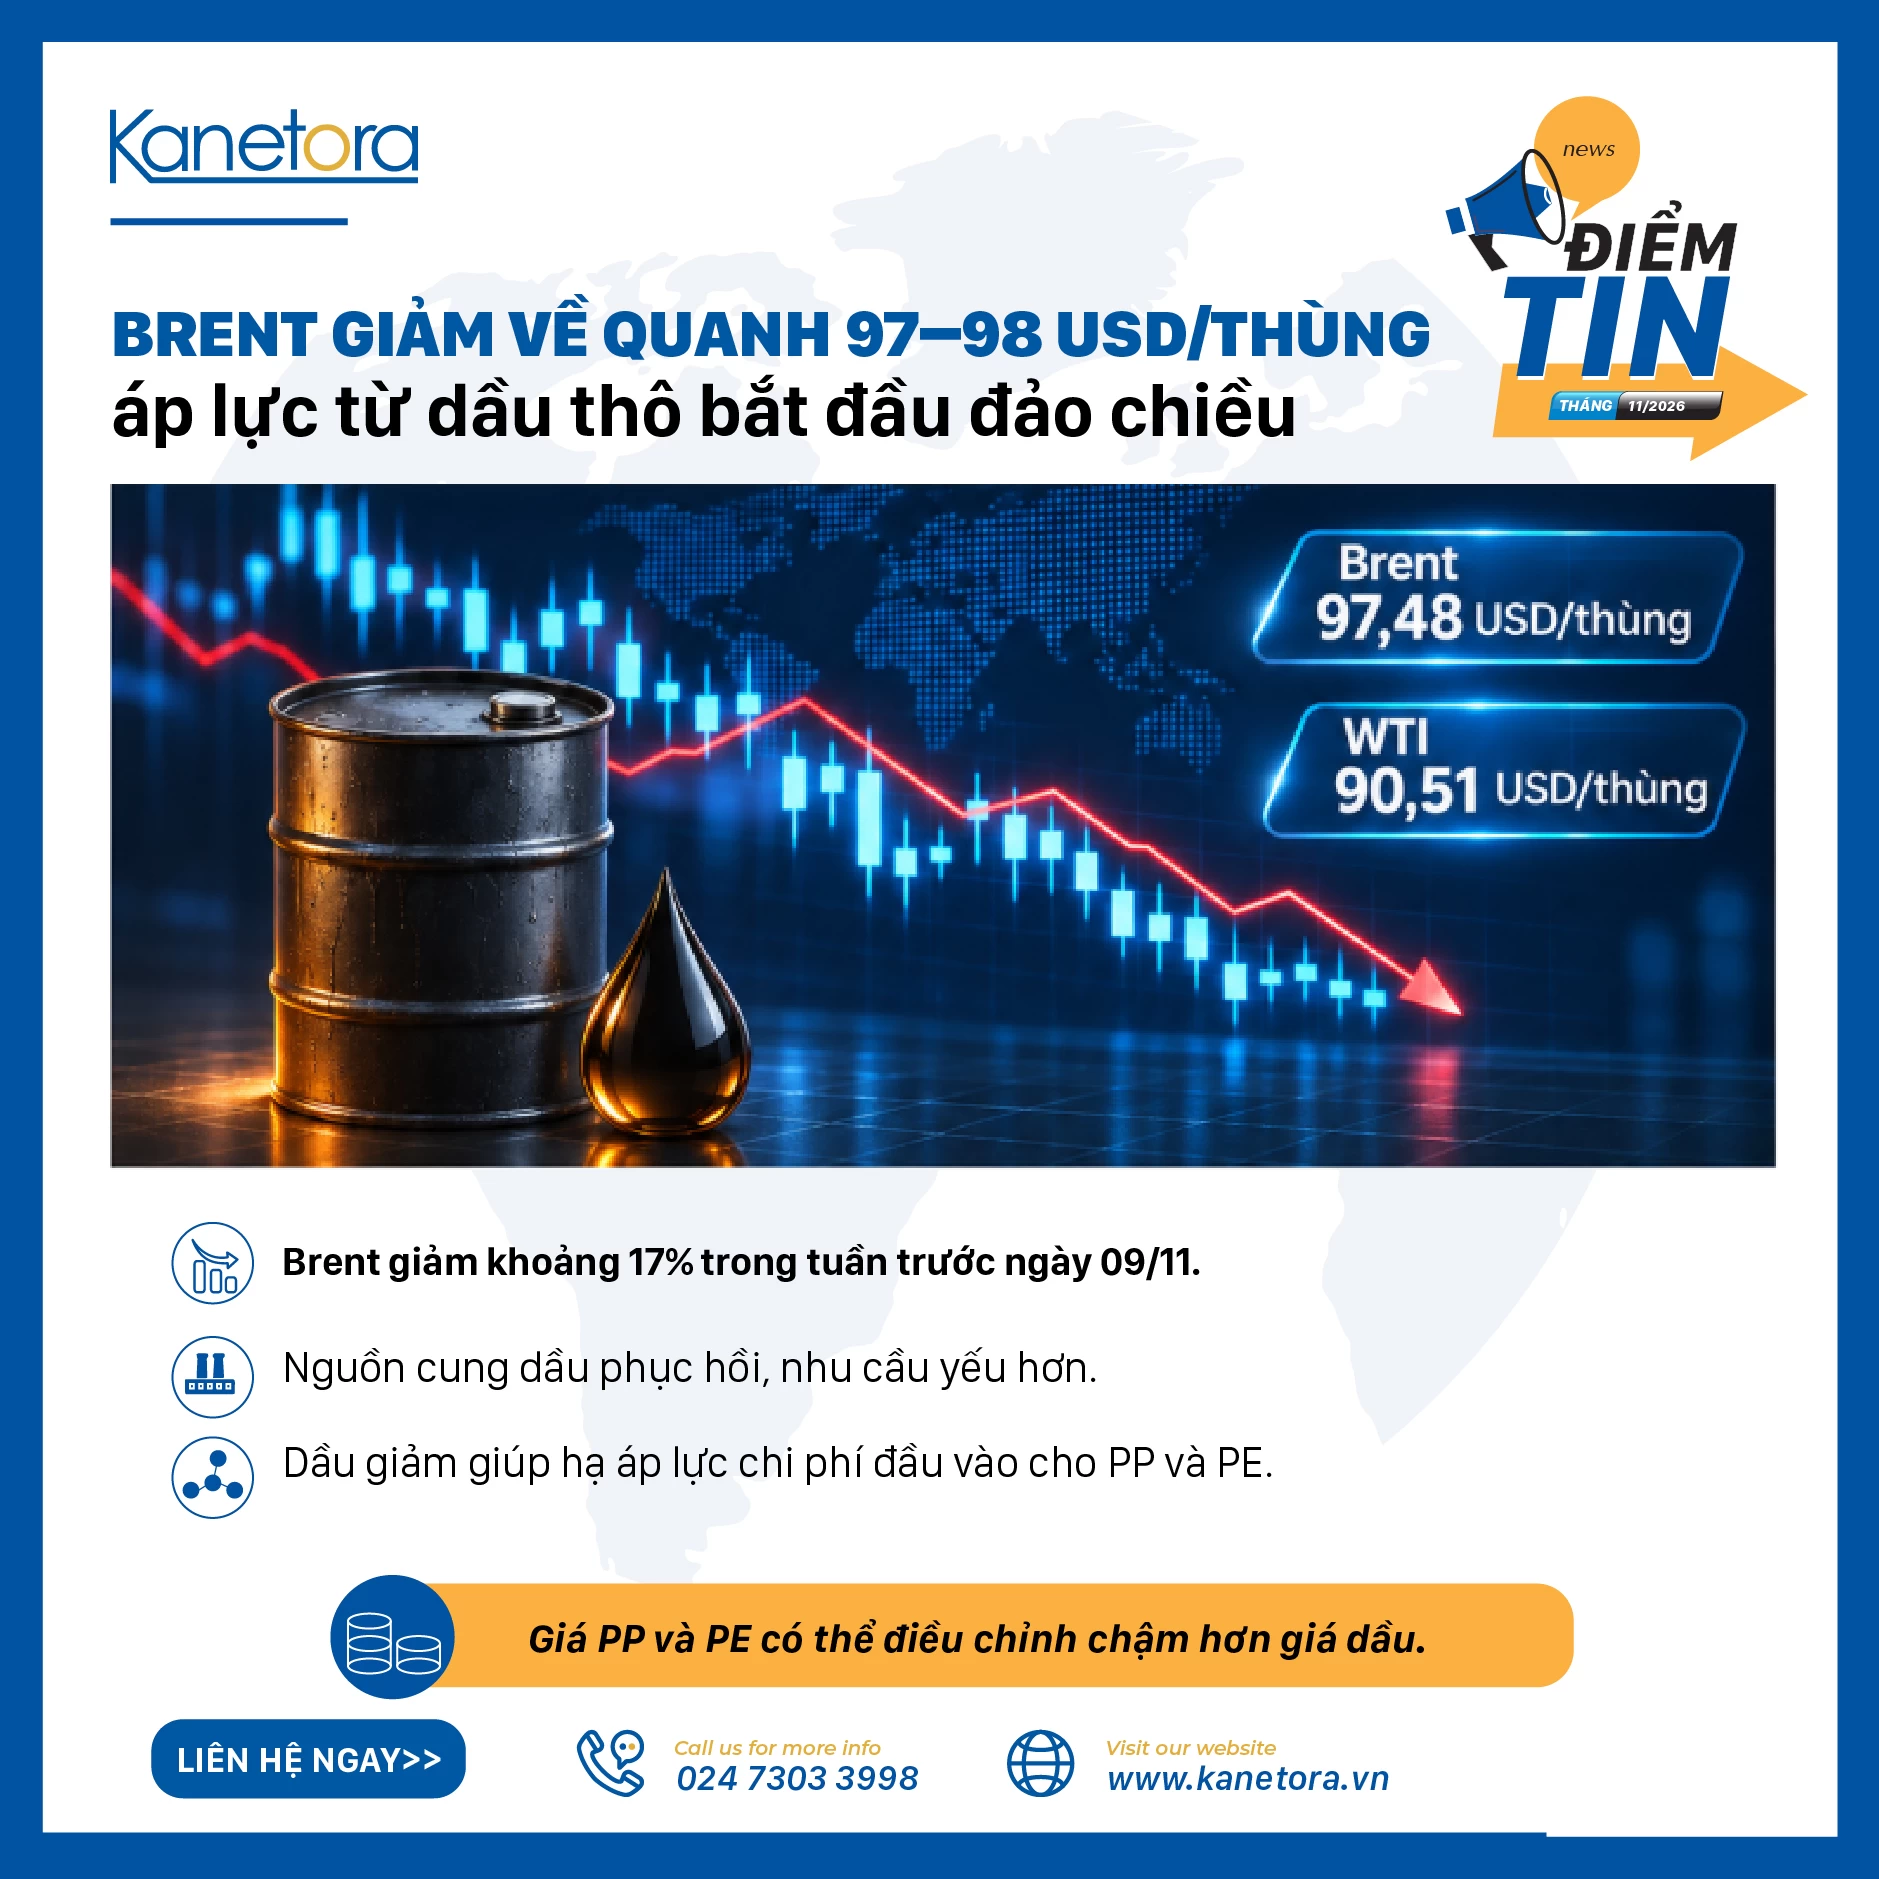
Ngày 9/11, Brent giảm về khoảng 97,48 USD/thùng, còn WTI quanh 90,51 USD/thùng. Brent đã giảm khoảng 17% trong tuần trước đó, mức giảm tuần mạnh nhất kể từ thời kỳ COVID-19, khi thị trường giảm bớt premium địa chính trị liên quan đến cuộc xung đột với Iran.
Đồng thời, Reuters dẫn ước tính của JPMorgan cho thấy thị trường dầu toàn cầu đang xuất hiện dấu hiệu dư cung, với lượng dư ước khoảng 1,1 triệu thùng/ngày trong tháng 9 và 1,4 triệu thùng/ngày trong tháng 10 khi nguồn cung Trung Đông phục hồi và nhu cầu yếu hơn.
Về lý thuyết, chuỗi tác động có thể đi theo hướng:
Crude Oil ↓ → Naphtha ↓ → Ethylene / Propylene giảm áp lực → PE / PP có dư địa điều chỉnh
Tuy nhiên, phản ứng của polymer có độ trễ.
Nhà sản xuất có thể vẫn đang sử dụng naphtha, propane hoặc monomer đã mua ở mức cao trước đó. Ngoài ra, tồn kho, operating rate, availability và freight đều có thể khiến resin không giảm ngay cùng tốc độ với crude oil.
Kanetora đã phân tích riêng cơ chế này trong bài Mối liên hệ giữa giá dầu thô và giá hạt nhựa PE.
2. Địa chính trị hạ nhiệt nhưng rủi ro Strait of Hormuz chưa kết thúc
Thị trường dầu đang phản ánh kỳ vọng rằng căng thẳng Mỹ – Iran có thể chuyển sang hướng đàm phán.
Tổng thống Mỹ Donald Trump ngày 8/11 cho biết các cuộc tấn công mới vào Iran là “khó xảy ra” nếu tiến trình đàm phán tiếp tục. Tuy nhiên, Reuters cũng ghi nhận các vụ việc liên quan đến tàu thương mại và an ninh hàng hải quanh Strait of Hormuz vẫn tiếp diễn.
Một tín hiệu tích cực khác là Iraq đã đạt được thỏa thuận với Mỹ cho phép xuất khẩu dầu qua Hormuz bằng tuyến hàng hải gần Oman. Xuất khẩu Iraq trong tháng 10 phục hồi lên khoảng 3,5 triệu thùng/ngày, từ khoảng 2,65 triệu thùng/ngày trước đó.
Điều này có ý nghĩa gì với PP và PE?
Rủi ro địa chính trị hiện đã chuyển từ:
Escalation risk rất cao
sang:
De-escalation kỳ vọng tăng, nhưng shipping risk vẫn tồn tại.
Đối với doanh nghiệp mua polymer từ Trung Đông, đặc biệt PE, biến số cần theo dõi không chỉ còn là crude oil mà gồm:
Availability → Freight → Marine Risk → Insurance → Lead Time → Landed Cost
Trung Đông vẫn là một trong những nguồn cung PE quan trọng của thị trường châu Á. Vì vậy bất kỳ sự cố mới nào tại Hormuz vẫn có thể khiến giá resin và freight phản ứng nhanh.
3. PE Việt Nam giữ giá tốt hơn dầu thô: nguồn cung đang tạo “độ trễ”
PE là ví dụ rõ nhất cho việc giá resin không nhất thiết giảm đồng thời với crude oil.
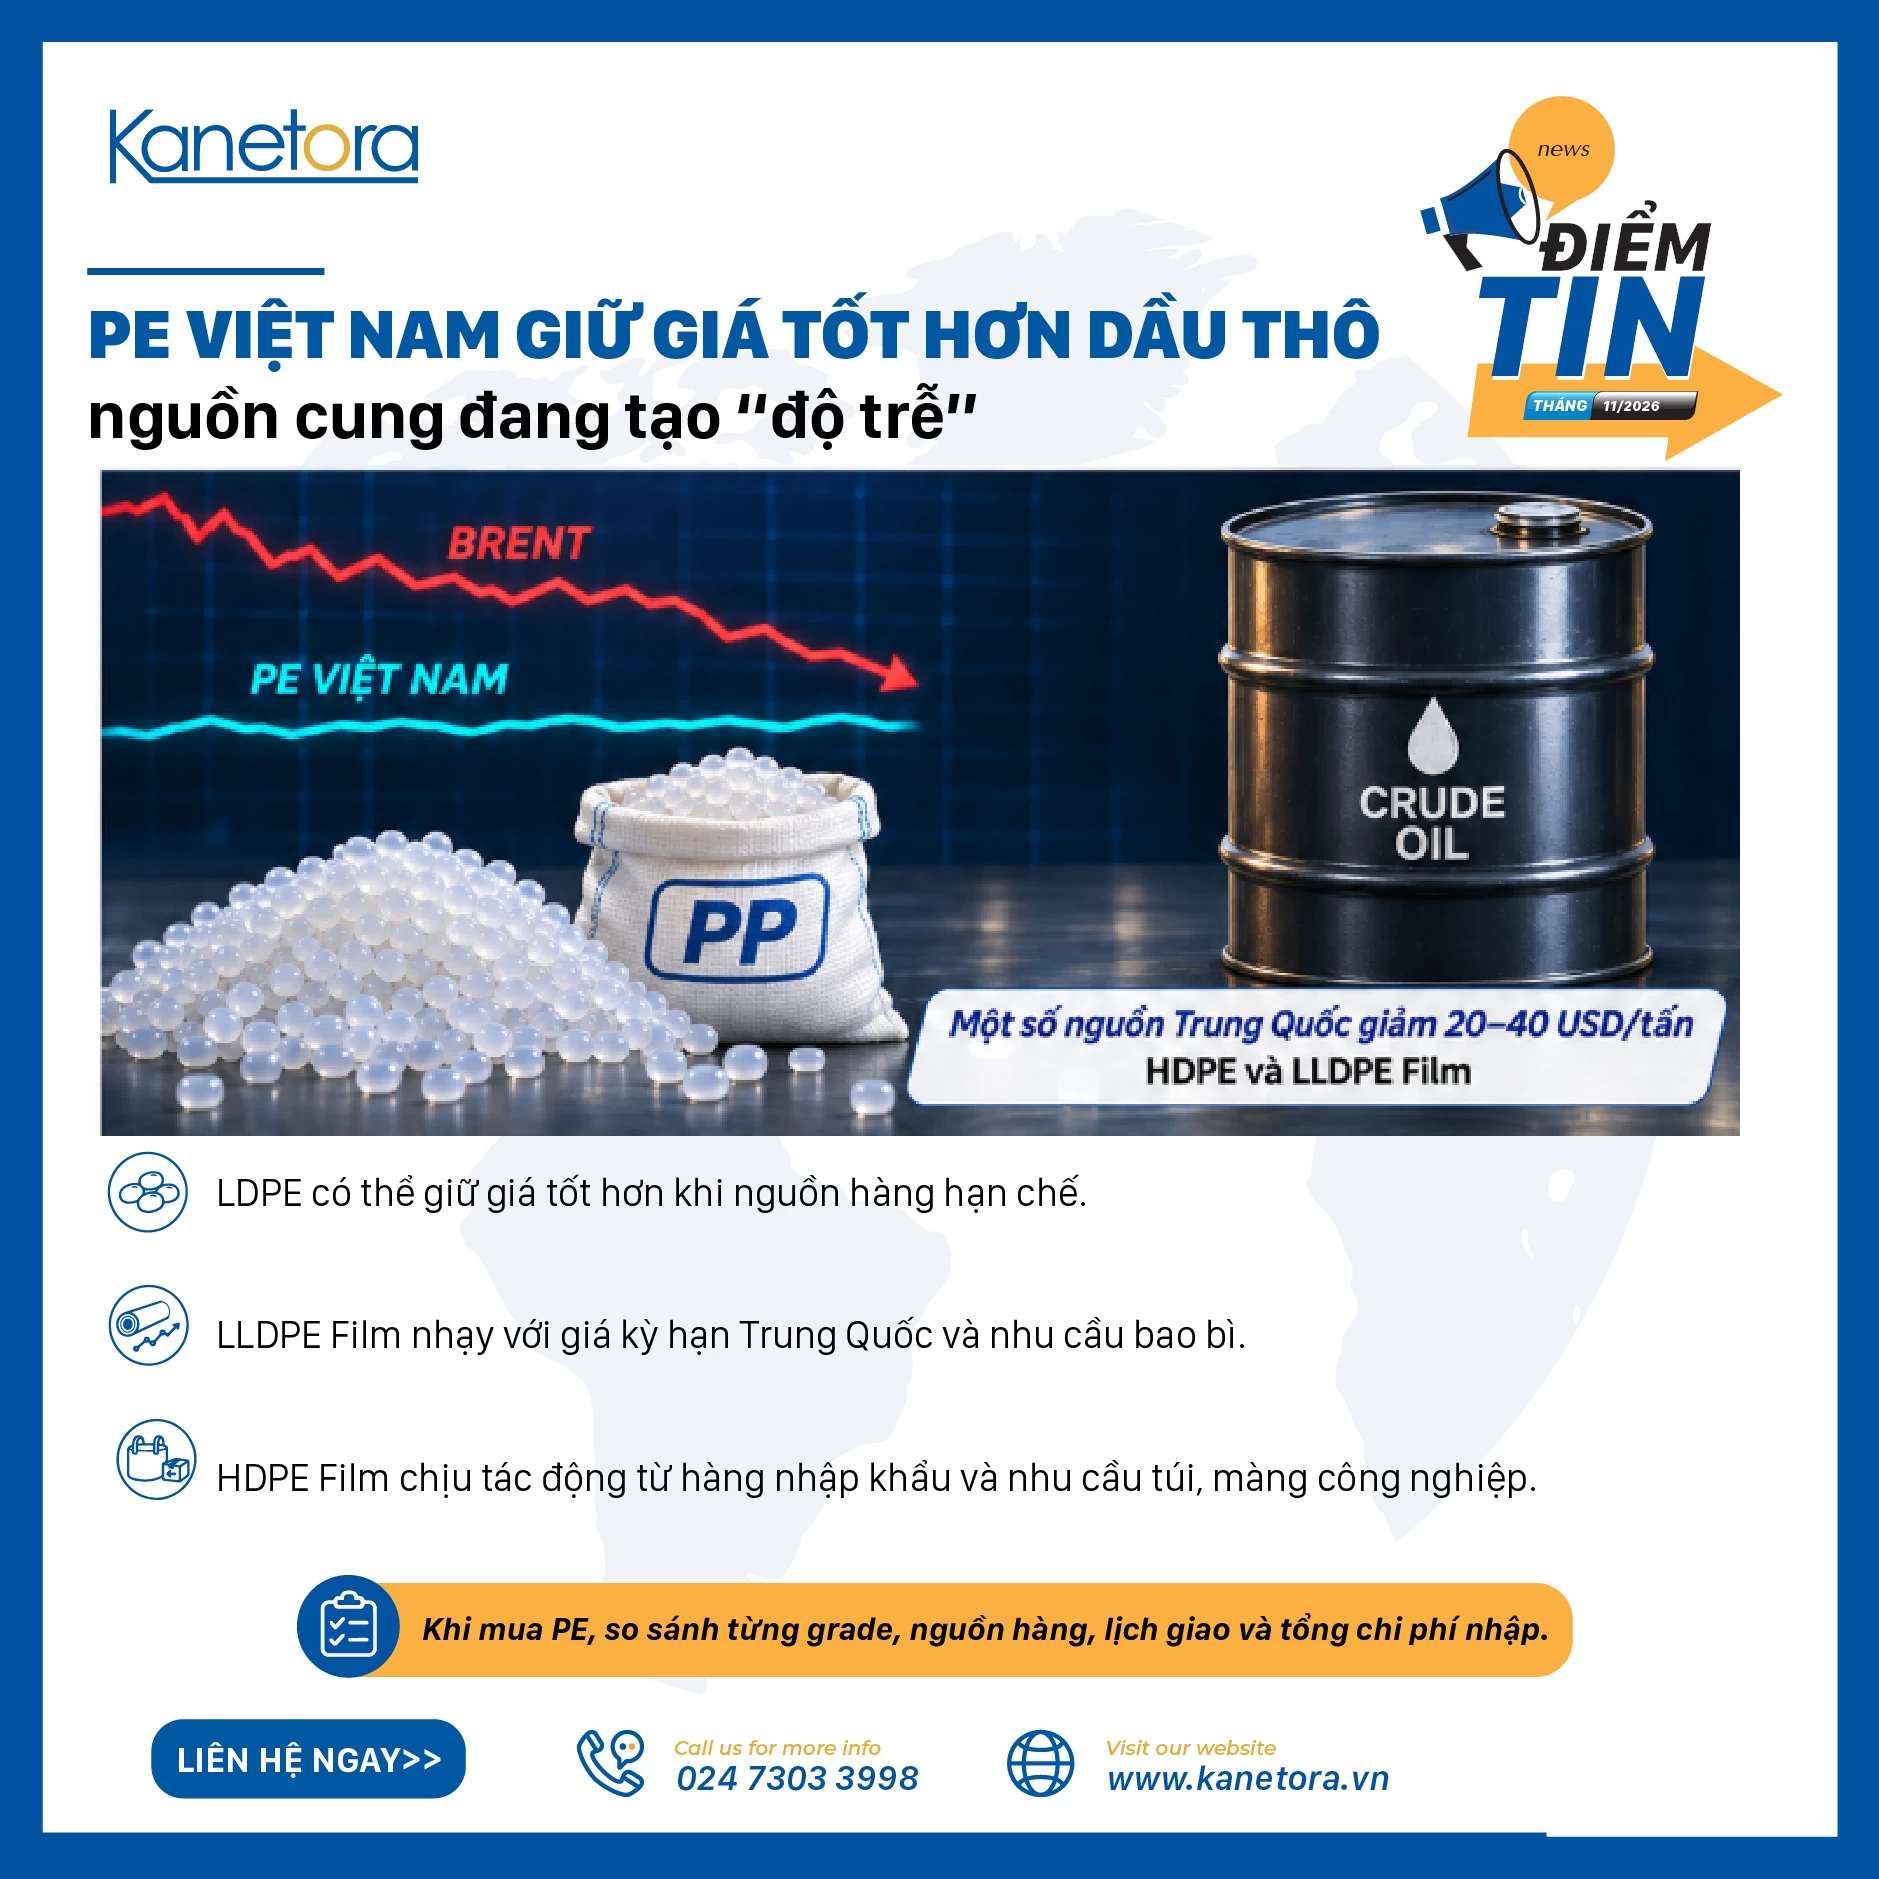
Theo CommoPlast ngày 6/11, thị trường PE Việt Nam vẫn tương đối ổn định dù Brent đã giảm hơn 10%. Nguồn cung khu vực hạn chế và chi phí ethylene còn firm khiến mức giảm từ một số nguồn Trung Quốc chủ yếu chỉ khoảng 20–40 USD/tấn đối với HDPE và LLDPE Film.
Ngày 5/11, giá PE tại Trung Quốc chịu áp lực mạnh khi futures giảm sâu cùng crude oil. Tuy nhiên, tồn kho vật lý chưa cao khiến người bán Việt Nam không phản ứng quá mạnh theo mức giảm của thị trường giấy.
ICIS cũng ghi nhận các cuộc thảo luận nhập khẩu PE tại Đông Nam Á giảm rõ rệt khi người mua tạm đứng ngoài để đánh giá tác động của bầu cử giữa kỳ Mỹ và đợt giảm dầu.
Nói cách khác:
Tâm lý người mua đã bearish nhanh hơn nguồn cung vật lý.
Đây là môi trường mà buyer có thể kỳ vọng giá thấp hơn, nhưng seller vẫn chưa có lý do để giảm sâu nếu hàng prompt không dư.
LDPE, LLDPE và HDPE có thể đi khác nhau
PE không nên được nhìn như một thị trường duy nhất.
LDPE có thể giữ giá tốt hơn nếu availability hạn chế.
LLDPE Film nhạy hơn với futures Trung Quốc, nguồn film grade và nhu cầu bao bì.
HDPE Film chịu ảnh hưởng bởi nguồn nhập khẩu, nhu cầu túi – màng công nghiệp và cạnh tranh giữa các origin.
Vì vậy doanh nghiệp nên tiếp tục mua PE theo cấp độ:
Polymer → Grade → Producer → Origin → Availability → Shipment → Landed Cost
thay vì chỉ hỏi “PE tháng này tăng hay giảm?”.
Đối với doanh nghiệp bao bì, Kanetora đã xây dựng chi tiết cách đánh giá grade và nguồn thay thế trong Cập nhật nguồn PP/PE cho doanh nghiệp sản xuất bao bì.
Các grade PP, LDPE, LLDPE Film và HDPE Film hiện cũng có thể tham khảo trực tiếp tại danh mục Plastic Resin của Kanetora.
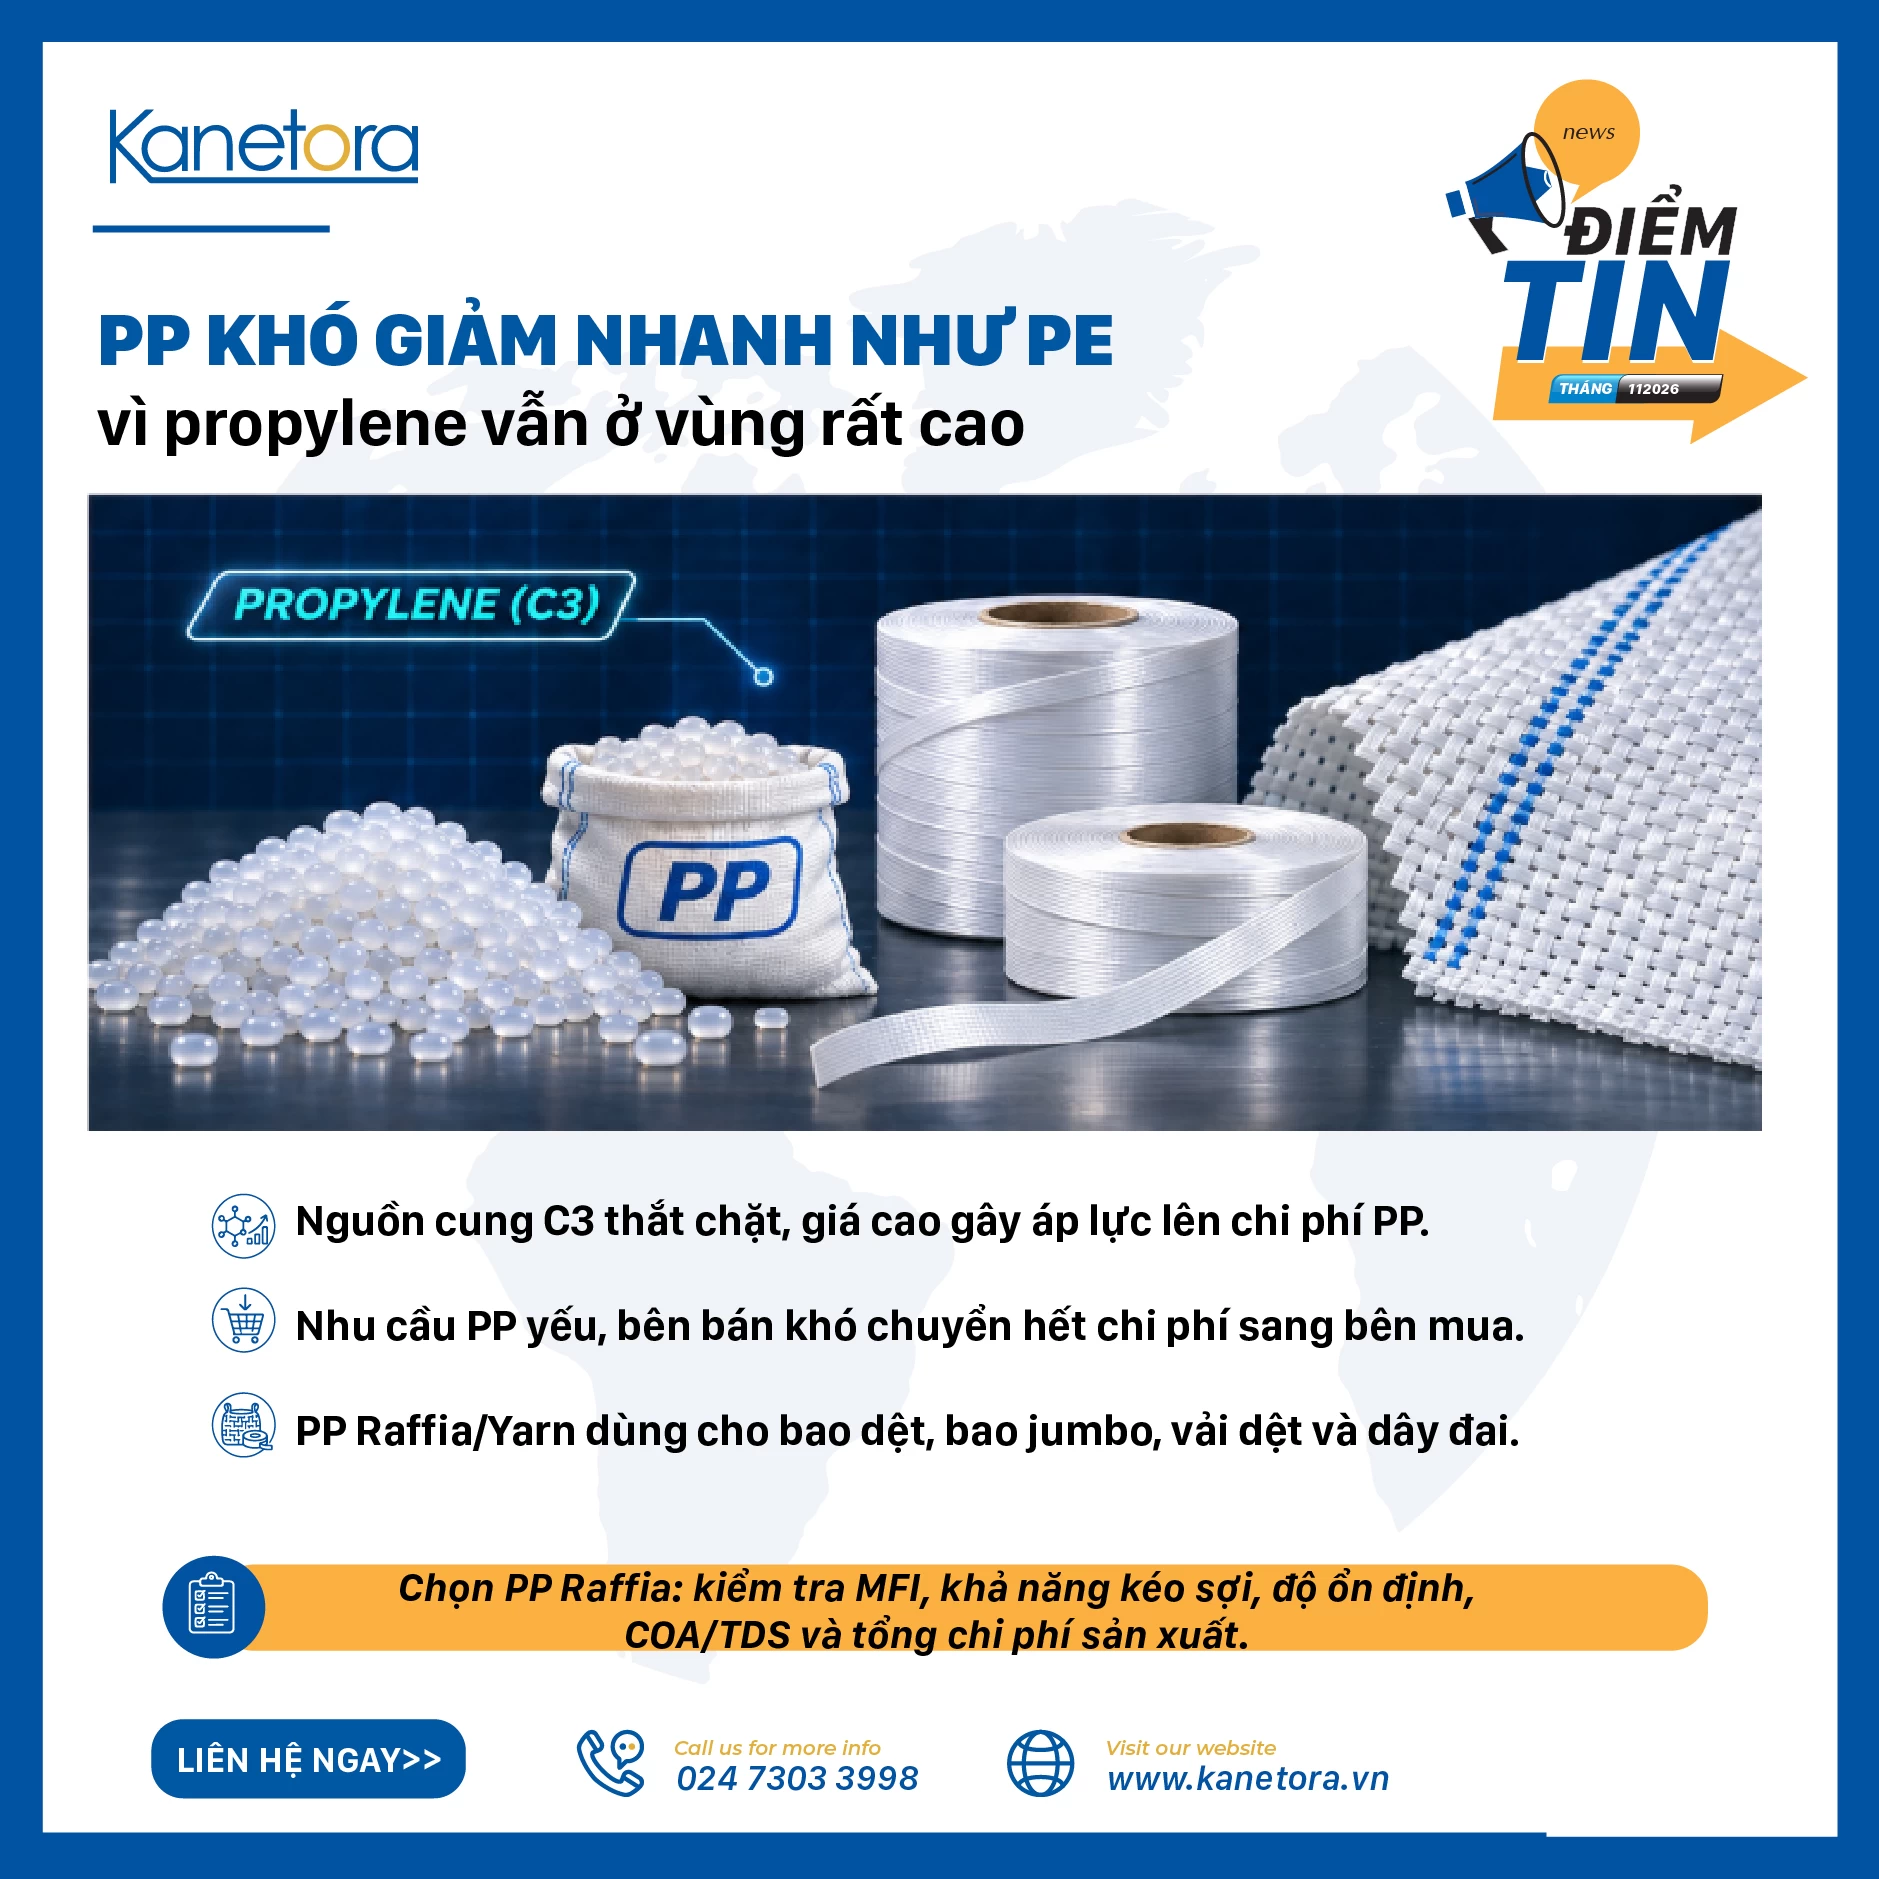
4. PP khó giảm nhanh như PE vì propylene vẫn ở vùng rất cao
PP hiện có cấu trúc thị trường khác PE.
Trong khi crude oil giảm, nguồn propylene tại Trung Quốc và Đông Bắc Á vẫn thắt chặt.
ICIS ngày 6/11 cho biết giá C3 tại Trung Quốc đã tăng lên mức cao nhất trong hơn một thập kỷ do nguồn cung hạn chế. Khoảng cách giữa propylene và các sản phẩm downstream đang tạo áp lực lớn lên margins, khiến các nhà máy phải điều chỉnh operating rate và kế hoạch vận hành.
Từ góc độ PP:
Propylene cao → chi phí PP cao
nhưng:
Demand PP yếu → seller khó chuyển toàn bộ chi phí sang buyer
Điều này khiến PP rơi vào trạng thái co kéo giữa cost support và weak demand.
Với PP Raffia / Yarn, đây là một chỉ số đặc biệt quan trọng đối với các nhà sản xuất:
bao PP dệt, FIBC/Jumbo Bag, woven fabric, dây đai và sản phẩm tape extrusion.
Kanetora cũng đã phát triển hướng dẫn riêng về cách chọn PP Raffia dựa trên MFI, khả năng kéo sợi, độ ổn định sản xuất, COA/TDS và total manufacturing cost thay vì chỉ dựa vào giá resin. PP Raffia Grade for Woven Bags and FIBC – Buyer Checklist
5. Công suất Trung Quốc vẫn là lực cản lớn nhất trong trung hạn
Dù PP có thể được hỗ trợ trong ngắn hạn bởi propylene và nguồn cung hạn chế, cấu trúc trung hạn vẫn chịu áp lực từ công suất mới tại Trung Quốc.
ICIS đánh giá chuỗi C3 châu Á tiếp tục chịu sức ép bởi việc mở rộng công suất Trung Quốc, trong khi tăng trưởng demand không theo kịp nguồn cung mới. Điều này có khả năng làm tăng lượng PP sẵn sàng cho xuất khẩu sang các thị trường lân cận.
Một phân tích ICIS tháng 10 cũng cho biết Trung Quốc dự kiến có khoảng 4 triệu tấn/năm công suất PP mới trong năm 2026.
Kịch bản thị trường có thể hình thành:
China Capacity ↑ → Domestic Competition ↑ → Export Availability ↑ → Southeast Asia Competition ↑
Đây là lý do Kanetora chưa đánh giá tháng 11 là khởi đầu của một chu kỳ tăng PP bền vững.
Ngay cả khi PP Raffia hoặc PP Injection giữ giá trong ngắn hạn, nguồn cung Trung Quốc có khả năng tiếp tục tạo trần cho thị trường trong trung hạn.
6. Trung Quốc: chi phí sản xuất tăng nhanh nhưng tiêu dùng chưa theo kịp
Dữ liệu mới nhất ngày 9/11 cho thấy một vấn đề quan trọng của thị trường Trung Quốc.
Producer Price Index (PPI) tháng 10 tăng 5,7% so với cùng kỳ, cao hơn mức 5,0% của tháng 9 và vượt dự báo 5,3%.
Trong khi đó, Consumer Price Index (CPI) chỉ tăng 0,7%, thấp hơn 0,9% của tháng trước.
Đối với ngành polymer, dữ liệu này có thể diễn giải đơn giản:
Chi phí đầu vào tăng nhanh hơn khả năng hấp thụ của tiêu dùng.
Các nhà sản xuất vì vậy phải đối mặt với bài toán:
Feedstock cost cao → margin giảm → khó tăng giá thành phẩm → giảm operating rate hoặc tăng cạnh tranh xuất khẩu.
Điều này tiếp tục tạo áp lực lên các ngành:
PVC, nhựa gia dụng, appliance, automotive plastics, bao bì tiêu dùng và các sản phẩm ép phun.
7. Ấn Độ qua mùa Diwali: một động lực cầu quan trọng đang suy yếu
Ấn Độ là một trong những thị trường tiêu thụ polymer lớn của châu Á và đã hỗ trợ PP, PE và PET trong giai đoạn trước mùa lễ hội.
Tuy nhiên, ICIS cho biết nhu cầu PE, PP và PET tại Ấn Độ đã bắt đầu suy yếu khi hoạt động sản xuất phục vụ festive season kết thúc. Diwali năm 2026 rơi vào ngày 8/11.
Đây là một yếu tố bearish đáng chú ý cho phần còn lại của tháng 11.
Khi nhu cầu nhập khẩu của Ấn Độ giảm:
một outlet lớn của resin châu Á thu hẹp → supplier cạnh tranh nhiều hơn tại Trung Quốc và Đông Nam Á.
Tuy nhiên, supply-side vẫn khác nhau giữa từng sản phẩm. ICIS ghi nhận propylene Đông Bắc Á vẫn thắt chặt trong khi ethylene có dấu hiệu dễ chịu hơn nhờ nguồn cung Đông Nam Á cải thiện.
Điều này một lần nữa giải thích vì sao PP và PE có thể không đi cùng một hướng.
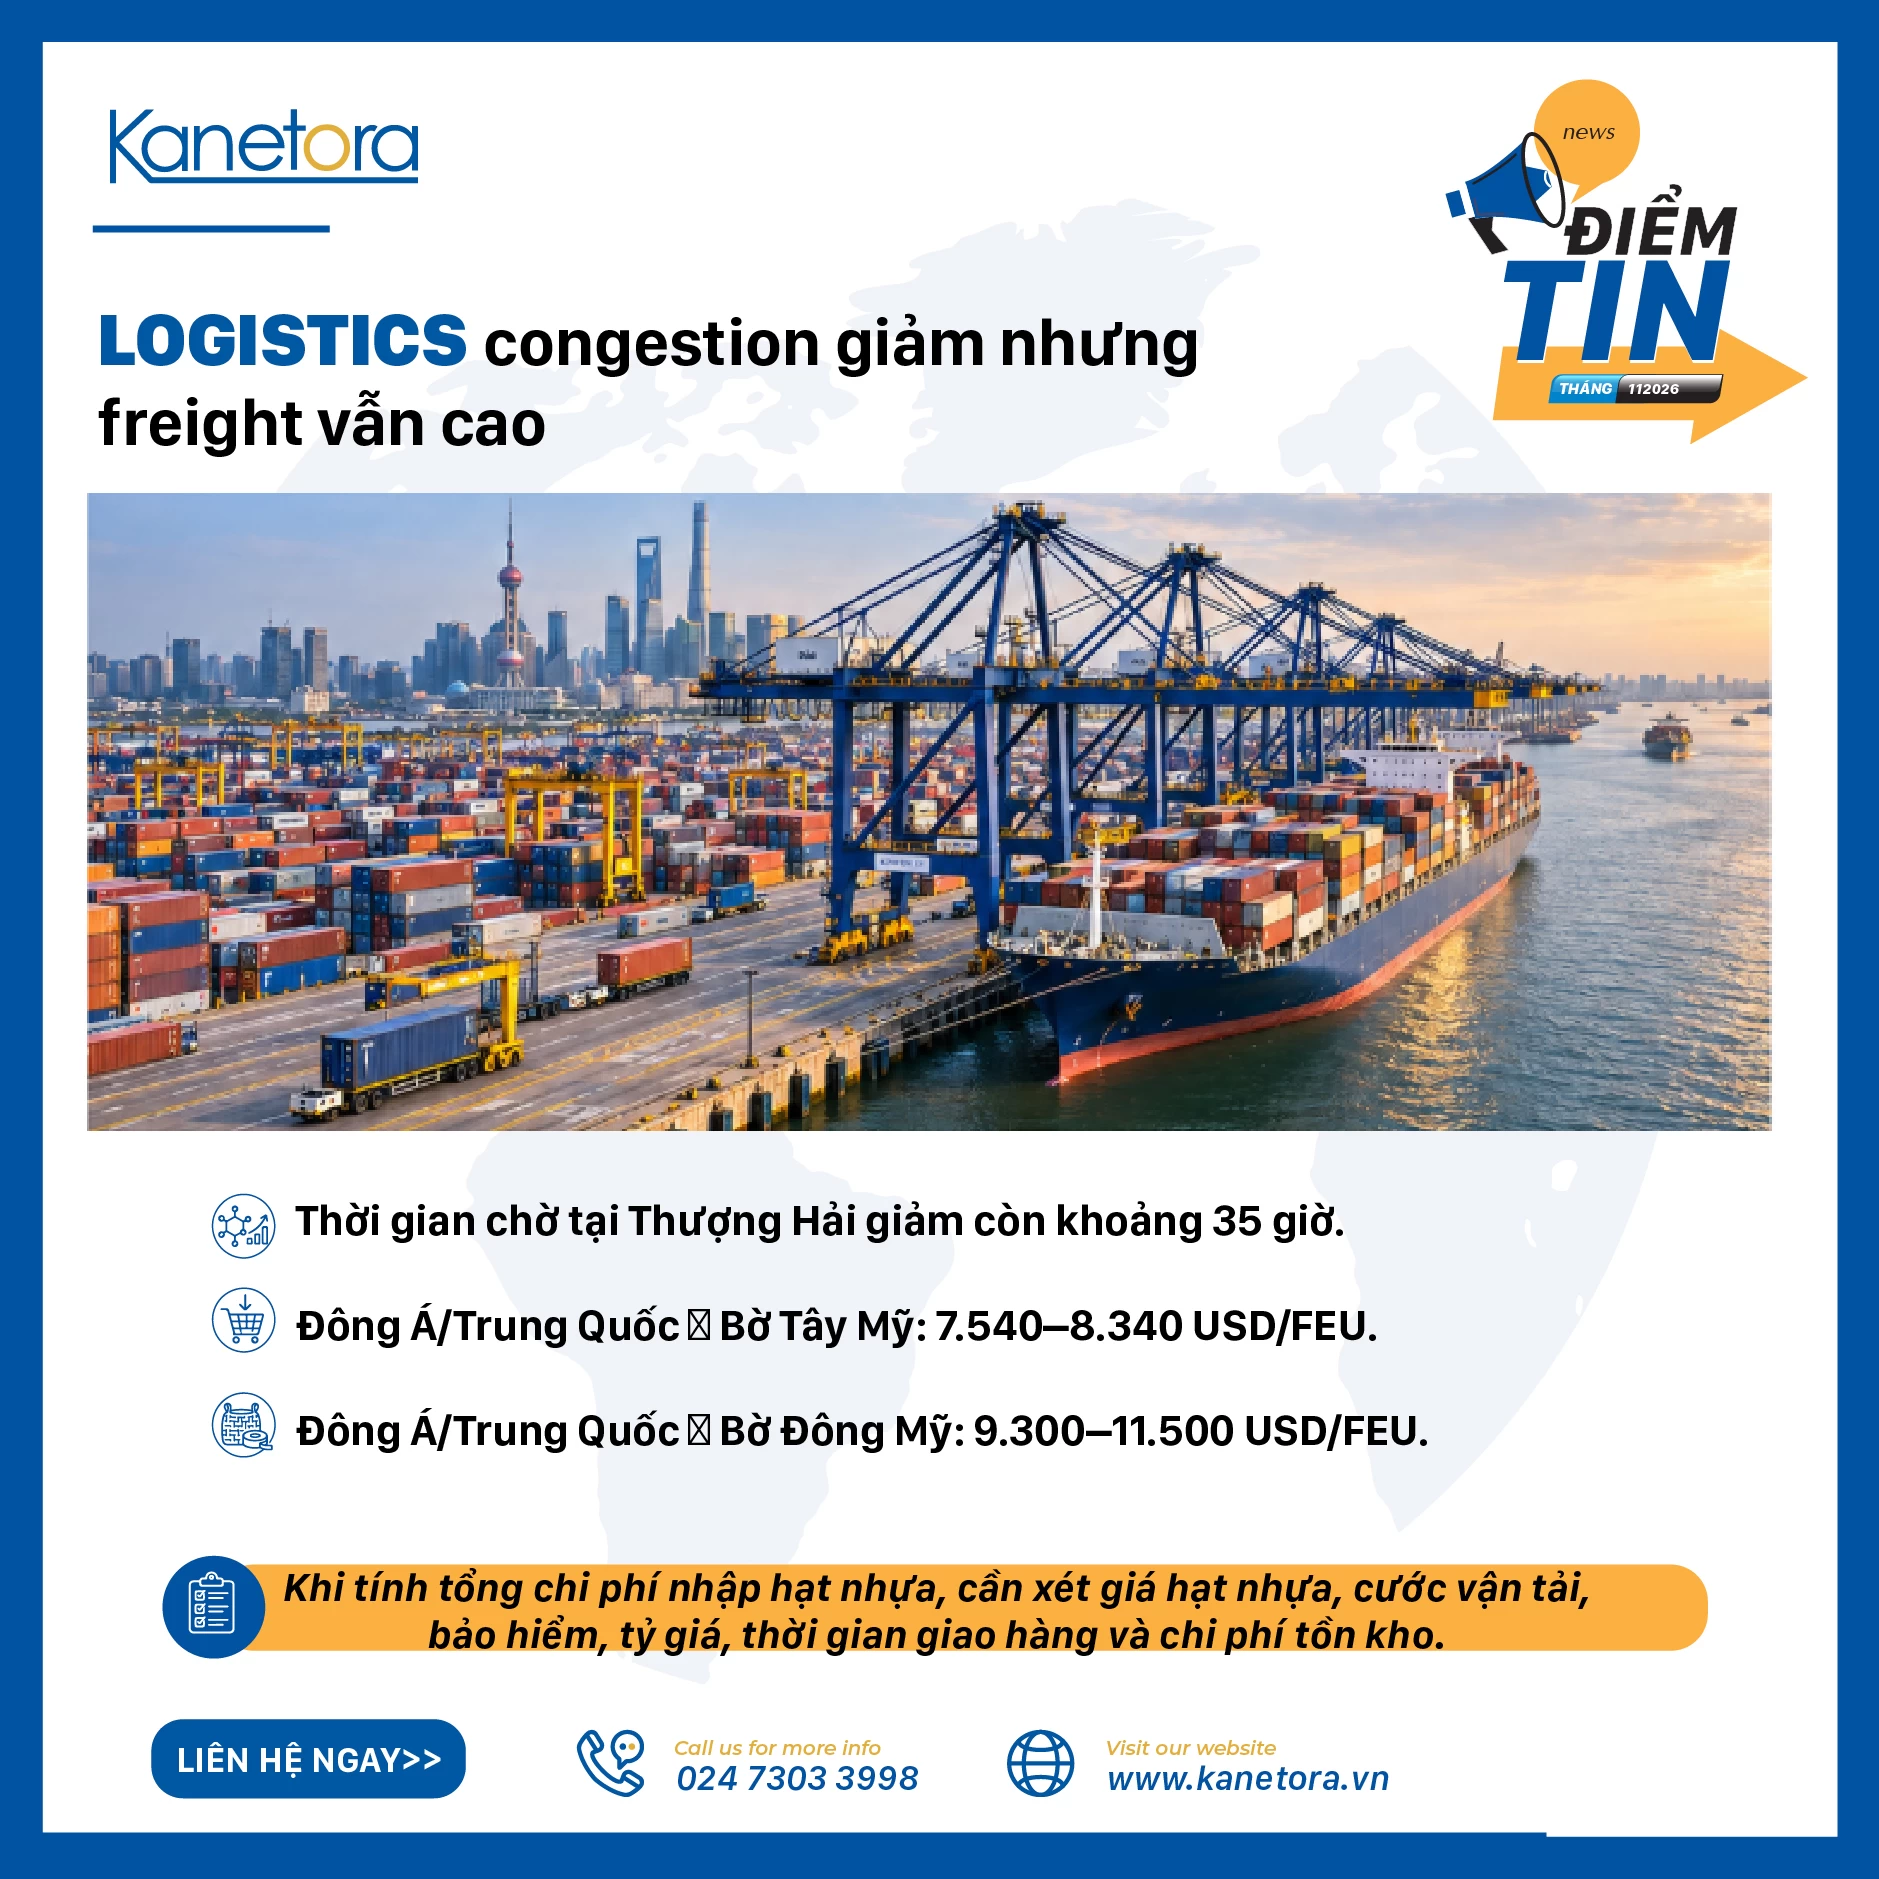
8. Logistics: congestion giảm nhưng freight vẫn cao
So với tháng 9, một điểm tích cực là tình trạng congestion tại một số cảng Trung Quốc đã cải thiện.
ICIS cho biết thời gian chờ trung bình tại Shanghai đã giảm về khoảng 35 giờ trong tuần đầu tháng 11 khi thời tiết tốt hơn và nhu cầu vận tải hạ nhiệt.
Tuy nhiên, freight chưa trở lại mức bình thường.
Đến ngày 6/11, cước East Asia/China – US West Coast vẫn quanh 7.540–8.340 USD/FEU, trong khi East Coast ở khoảng 9.300–11.500 USD/FEU, gần vùng cao nhất kể từ giữa năm 2022.
Các mức trên không phải benchmark cước PP/PE trực tiếp về Việt Nam, nhưng phản ánh rõ tình trạng container market vẫn còn đắt và các hãng tàu tiếp tục kiểm soát capacity thông qua blank sailings.
Đối với resin buyer, phép tính nên là:
Resin Price + Freight + Insurance + FX + Lead Time + Inventory Cost = Effective Landed Cost
thay vì chỉ so FOB hoặc CFR.
Trong hệ sinh thái Kanetora, khách hàng có thể tham khảo thêm các giải pháp vận tải và chuỗi cung ứng tại KVN Logistics.
9. PVC, PET và các ngành hóa dầu phụ trợ: nhu cầu đang trở thành lực cản lớn hơn
Thị trường tháng 11 không chỉ có PP và PE.
ICIS nhận định nhu cầu PVC tại nhiều thị trường châu Á tiếp tục chịu sức ép bởi tồn kho và downstream yếu, dù feedstock và freight vẫn cao. Trung Quốc tiếp tục tăng xuất khẩu PVC trong bối cảnh thị trường bất động sản và xây dựng nội địa chưa phục hồi mạnh.
PET và polyester cũng mất dần hỗ trợ từ mùa lễ hội Ấn Độ.
Ở nhóm specialty chemicals, tình hình tích cực hơn tại một số ngành như electronics và semiconductor, nơi demand đối với electronic-grade IPA và một số hóa chất độ tinh khiết cao tiếp tục được hỗ trợ.
Do đó thị trường hóa dầu châu Á hiện không còn phù hợp với mô hình:
“Dầu tăng → mọi hóa chất tăng.”
Thay vào đó:
Mỗi product chain đang có supply-demand riêng.
Market Snapshot – thị trường hạt nhựa đến 09/11/2026
| Yếu tố | Tình trạng | Tác động dự kiến |
|---|---|---|
| Brent crude | ~97–98 USD/thùng, giảm mạnh | Bearish cho feedstock |
| Mỹ – Iran | Kỳ vọng đàm phán tăng | Giảm risk premium |
| Strait of Hormuz | Chưa hoàn toàn ổn định | Duy trì volatility |
| Naphtha | Có dư địa giảm theo crude | Giảm cost pressure |
| Ethylene | Nguồn cung cải thiện cục bộ | PE neutral / bearish nhẹ |
| Propylene | Rất cao, nguồn cung căng | Hỗ trợ PP |
| PE Việt Nam | Giá giữ tốt hơn crude | Sideway → giảm nhẹ |
| PP châu Á | Feedstock hỗ trợ, demand yếu | Sideway → giảm nhẹ |
| Trung Quốc | Công suất lớn, demand chưa mạnh | Bearish trung hạn |
| Ấn Độ | Demand giảm sau Diwali | Bearish |
| Logistics | Congestion tốt hơn, freight vẫn cao | Cost support |
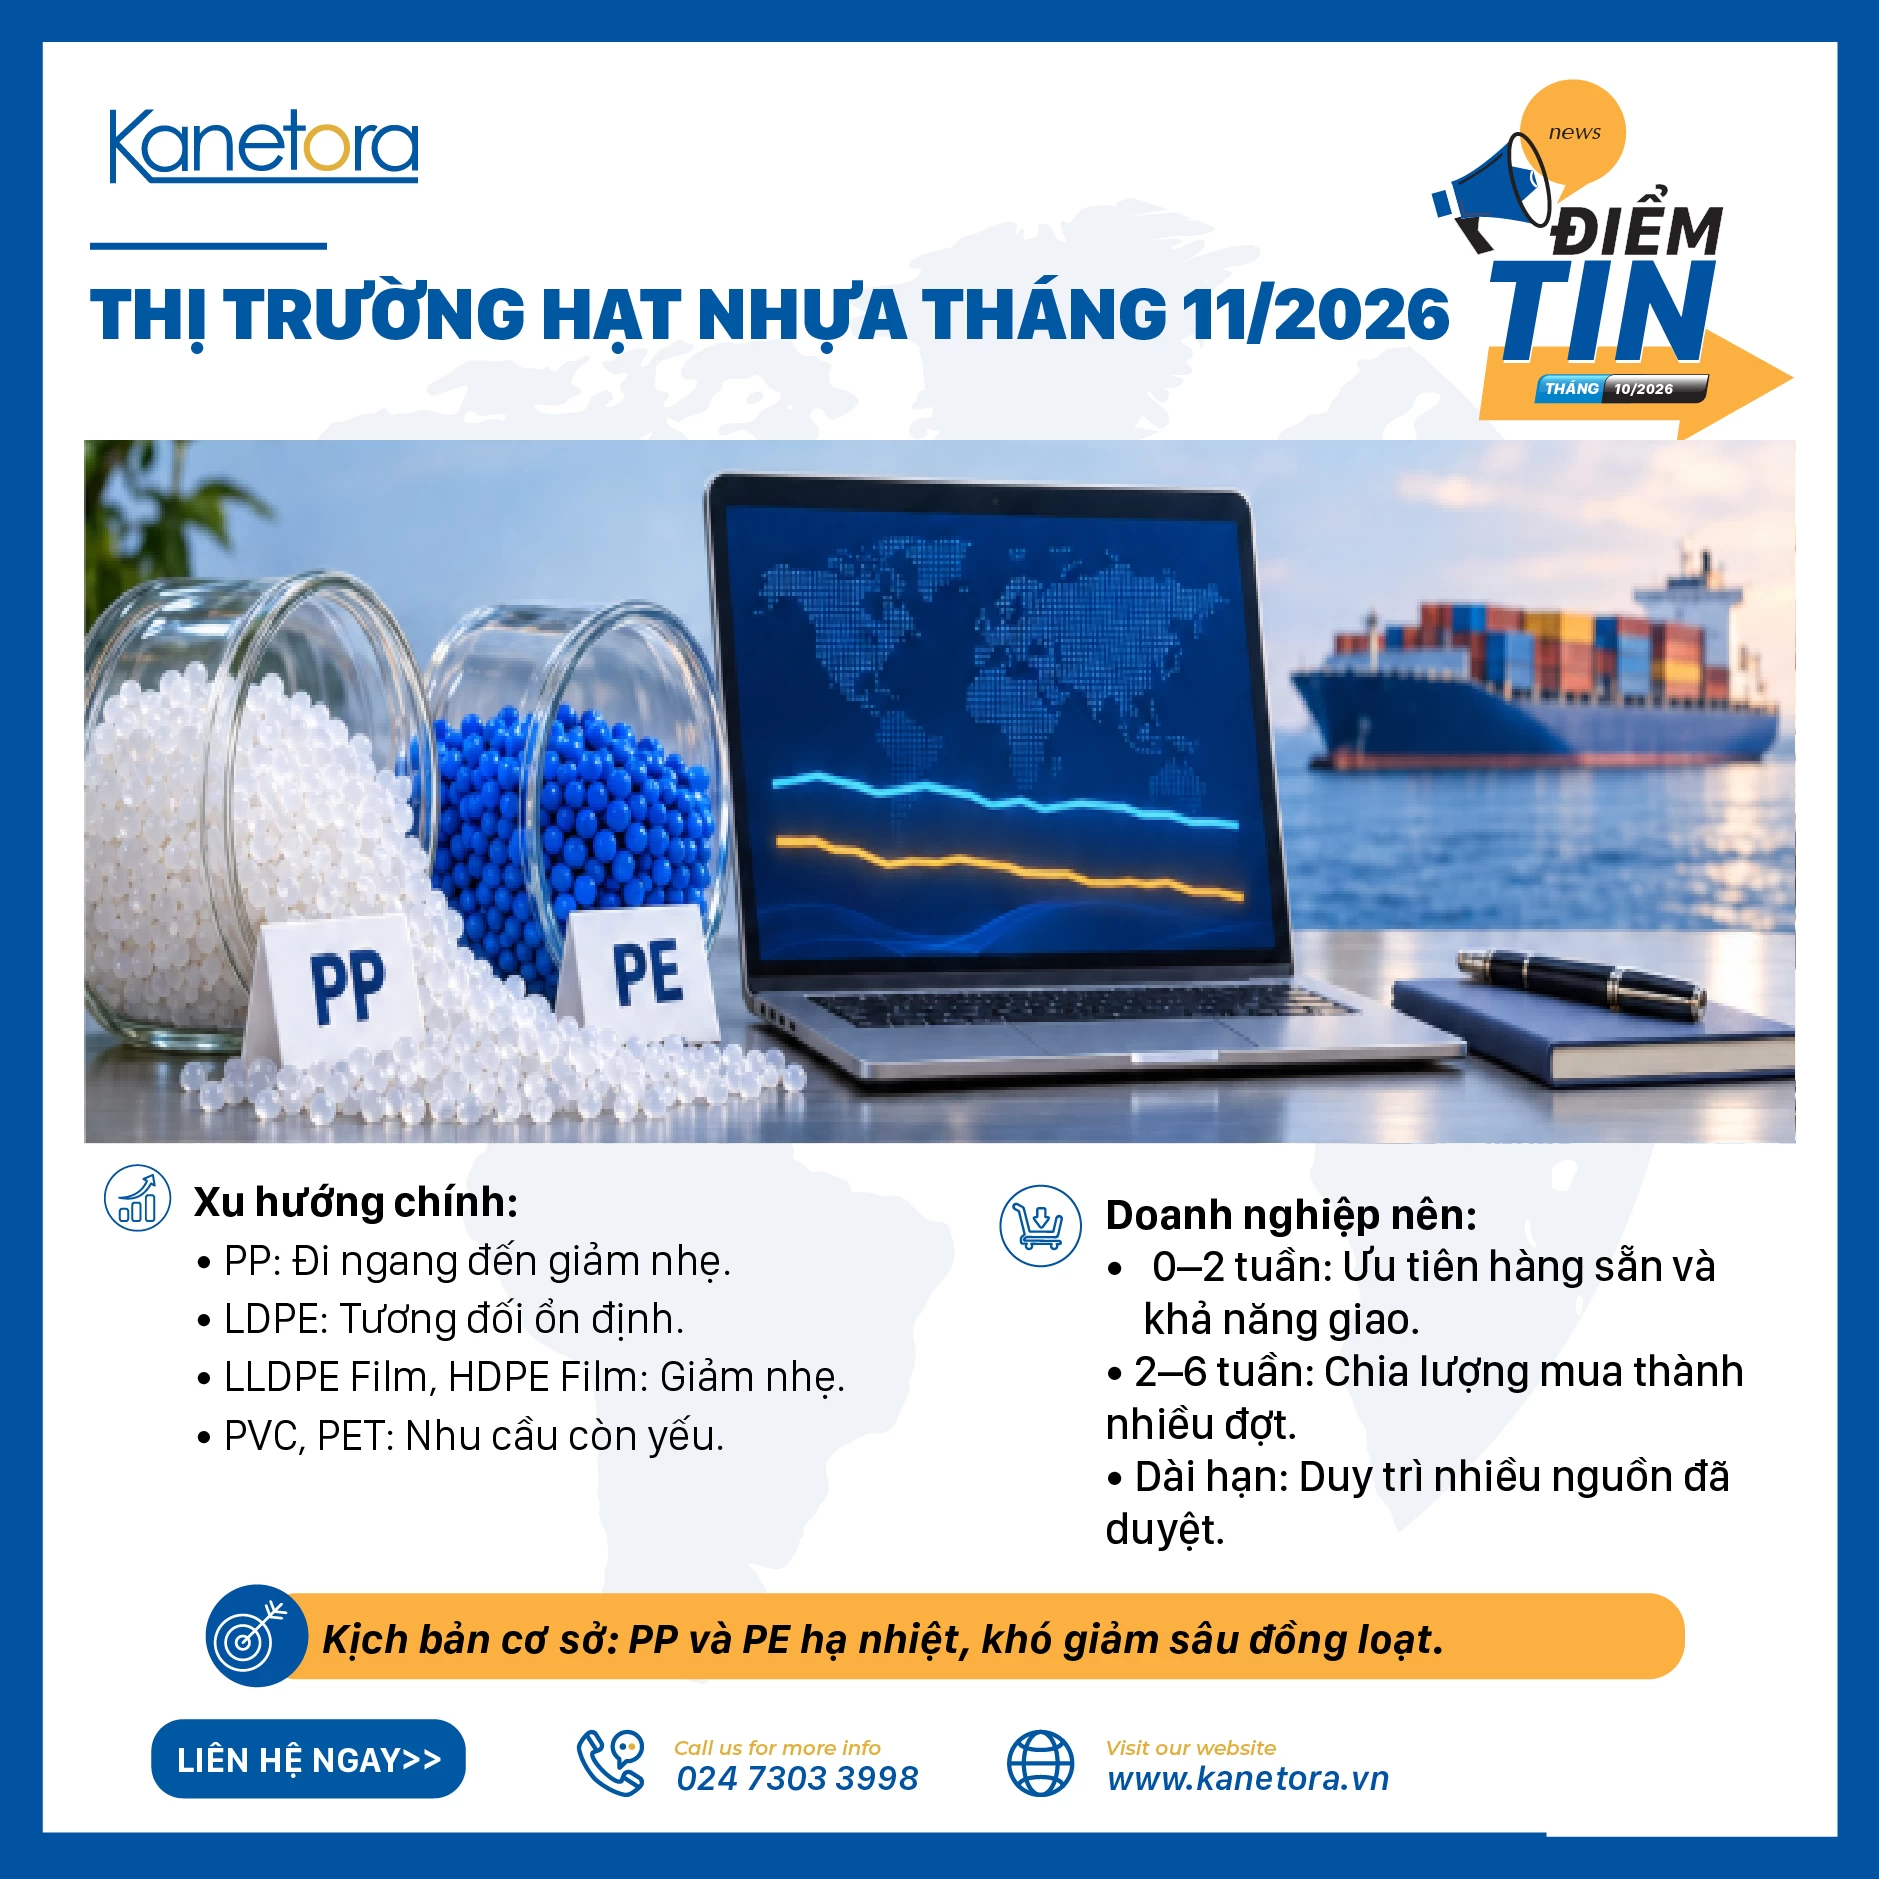
10. Dự báo giá PP, PE cho phần còn lại của tháng 11/2026
Dựa trên dữ liệu hiện tại, Kanetora đánh giá kịch bản có xác suất cao nhất là PP/PE hạ nhiệt nhưng không giảm sâu đồng loạt.
Đây là nhận định định hướng thị trường, không phải báo giá giao dịch.
| Resin / thị trường | Dự báo tháng 11 | Yếu tố chính |
|---|---|---|
| PP Raffia / Yarn | Đi ngang → giảm nhẹ | Propylene cao, China supply |
| PP Injection | Đi ngang → giảm nhẹ | Demand yếu, feedstock support |
| LDPE | Tương đối ổn định | Availability theo từng nguồn |
| LLDPE Film | Giảm nhẹ | Futures, crude, supply competition |
| HDPE Film | Giảm nhẹ | China offers, demand thận trọng |
| HDPE Blow | Đi ngang → giảm nhẹ | Finished-product demand |
| PVC | Đi ngang / giảm nhẹ | Oversupply vs. production cost |
| PET | Đi ngang → giảm | Post-Diwali demand |
| ABS / PS | Đi ngang → giảm nhẹ | Consumer demand |
| Freight | Đi ngang → giảm nhẹ | Slow season, congestion cải thiện |
Kịch bản cơ sở: Sideway đến giảm nhẹ
Đây hiện là kịch bản Kanetora đánh giá có xác suất cao nhất.
Điều kiện gồm: dầu duy trì dưới vùng đỉnh, Mỹ – Iran tiếp tục đàm phán, downstream demand Trung Quốc và Ấn Độ không phục hồi mạnh, trong khi supply vẫn đủ để tránh thiếu hụt polymer trên diện rộng.
Kịch bản giá tăng trở lại
PP/PE có thể bật tăng nếu xung đột Trung Đông leo thang, Hormuz bị gián đoạn nghiêm trọng hoặc crude oil quay lại xu hướng tăng mạnh.
Trong trường hợp này, Middle East PE có thể phản ứng nhanh hơn do liên quan trực tiếp đến supply và shipping risk.
Kịch bản giảm sâu hơn
Giá có thể giảm nhanh hơn nếu ba điều kiện xuất hiện đồng thời:
Crude tiếp tục giảm + nguồn polymer Trung Quốc tăng + buyer tiếp tục trì hoãn mua hàng.
PE nhiều khả năng phản ứng trước PP vì propylene hiện vẫn tạo floor cho chuỗi polypropylene.
11. Doanh nghiệp Việt Nam nên mua PP/PE thế nào trong tháng 11?
Trong thị trường hiện tại, việc cố đoán chính xác đáy giá có thể tạo nhiều rủi ro hơn lợi ích.
Với nhu cầu sản xuất đã xác nhận trong 0–2 tuần, availability và khả năng giao hàng nên được ưu tiên.
Với nhu cầu 2–6 tuần, doanh nghiệp có thể chia volume thành nhiều đợt mua để tận dụng khả năng giá điều chỉnh tiếp.
Với kế hoạch dài hơn, nên duy trì nhiều nguồn được phê duyệt và sẵn sàng thay grade sau khi đã trial kỹ thuật.
Một framework thực tế là:
Nhu cầu thực → Grade → Tồn kho → Supplier → Origin → Lead Time → Landed Cost → Timing
Đặc biệt với nhà sản xuất bao PP dệt và FIBC, giá resin không nên là tiêu chí duy nhất. Một PP rẻ hơn nhưng gây tăng đứt sợi, giảm line speed hoặc tăng phế phẩm có thể khiến total manufacturing cost cao hơn.
Kanetora Packaging hiện sản xuất FIBC, bao dệt và các giải pháp bao bì công nghiệp; điều này tạo liên kết trực tiếp giữa việc lựa chọn resin và performance trong sản xuất downstream. Tìm hiểu năng lực sản xuất bao bì FIBC của Kanetora
12. Những chỉ số cần theo dõi hàng tuần trong tháng 11
Đối với procurement team, năm nhóm dữ liệu quan trọng nhất trong phần còn lại của tháng là:
Energy: Brent, Dubai crude, naphtha và propane.
Monomer: ethylene và đặc biệt propylene.
China: PP/LLDPE futures, inventory và export offers.
Physical supply: plant operating rate, maintenance và prompt cargo availability.
Logistics: freight, vessel schedule, USD/VND và lead time.
Thay vì sử dụng một chỉ số đơn lẻ, doanh nghiệp nên nhìn chúng như một hệ thống liên kết.
FAQ – Thị trường hạt nhựa tháng 11/2026
Giá PP tháng 11/2026 có giảm không?
PP có khả năng đi ngang hoặc giảm nhẹ trong kịch bản cơ sở. Dầu thô giảm tạo áp lực bearish, nhưng propylene cao và nguồn cung C3 thắt chặt đang hạn chế khả năng PP giảm sâu trong ngắn hạn.
PE tháng 11/2026 có khả năng giảm mạnh không?
PE có dư địa giảm nhiều hơn PP, nhưng chưa có cơ sở để dự báo giảm mạnh trên toàn bộ thị trường. LDPE, LLDPE và HDPE cần được đánh giá riêng theo nguồn hàng và grade.
Tại sao dầu giảm nhưng giá hạt nhựa chưa giảm ngay?
Polymer chịu tác động từ feedstock mua trước đó, tồn kho, monomer, plant operating rate, nguồn hàng nhập khẩu, logistics và nhu cầu. Vì vậy giá resin thường có độ trễ so với crude oil.
Công suất Trung Quốc ảnh hưởng thế nào tới PP và PE Việt Nam?
Khi Trung Quốc tăng tỷ lệ tự chủ polymer, lượng hàng có thể được đẩy sang xuất khẩu nhiều hơn. Đông Nam Á và Việt Nam là các thị trường gần về địa lý nên có thể chịu áp lực cạnh tranh lớn hơn giữa các nguồn resin.
Doanh nghiệp có nên tích trữ PP/PE trong tháng 11?
Không nên tăng inventory chỉ vì lo ngại giá tăng trở lại. Quyết định mua nên dựa trên đơn hàng đã xác nhận, tồn kho hiện tại, lead time, nguồn thay thế và mức landed cost.
Chỉ số nào quan trọng nhất với PP?
Ngoài crude oil, propylene hiện là chỉ số quan trọng hàng đầu đối với PP.
Chỉ số nào quan trọng nhất với PE?
Ethylene, naphtha, availability theo grade và nguồn nhập khẩu là các biến số cần theo dõi cùng crude oil.
Kết luận: Tháng 11 chuyển từ “giá dầu dẫn dắt” sang thị trường phân hóa theo supply-demand
Tính đến ngày 09/11/2026, thị trường hạt nhựa châu Á đã bước sang một giai đoạn mới.
Crude oil không còn tạo áp lực tăng mạnh như tháng 9–10. Tuy nhiên, điều đó chưa đồng nghĩa PP và PE sẽ bước vào một chu kỳ giảm sâu.
PE có khả năng chịu áp lực giảm rõ hơn khi oil và futures suy yếu, nhưng nguồn hàng vẫn tạo sự khác biệt lớn giữa từng grade.
PP đang có nhiều hỗ trợ hơn từ propylene và supply-side, trong khi overcapacity tại Trung Quốc tiếp tục là rủi ro trung hạn.
Logistics đang cải thiện về congestion nhưng vẫn chưa trở lại trạng thái bình thường về chi phí.
Do đó, chiến lược phù hợp cho doanh nghiệp sản xuất trong tháng 11 là:
Không cố bắt đáy – mua phân kỳ – quản trị inventory – duy trì nguồn thay thế – theo dõi monomer – so sánh landed cost thay vì chỉ nhìn giá resin.
Kanetora Plastic & Chemical
Kanetora cung cấp các dòng PP, LDPE, LLDPE Film, HDPE Film và các polymer phục vụ sản xuất công nghiệp, với mạng lưới nguồn cung trong nước và quốc tế. Xem danh mục hạt nhựa Kanetora
Đối với doanh nghiệp cần đánh giá grade thay thế, tình trạng nguồn hàng, lịch giao hoặc tài liệu kỹ thuật như TDS/COA, Kanetora có thể hỗ trợ đối chiếu theo ứng dụng sản xuất và yêu cầu thực tế của từng khách hàng.